衍生品定价与风险
期权定价模型、greeks、情景分析等,用于衍生品估值与风险度量。
goldmansachs / gs-quant
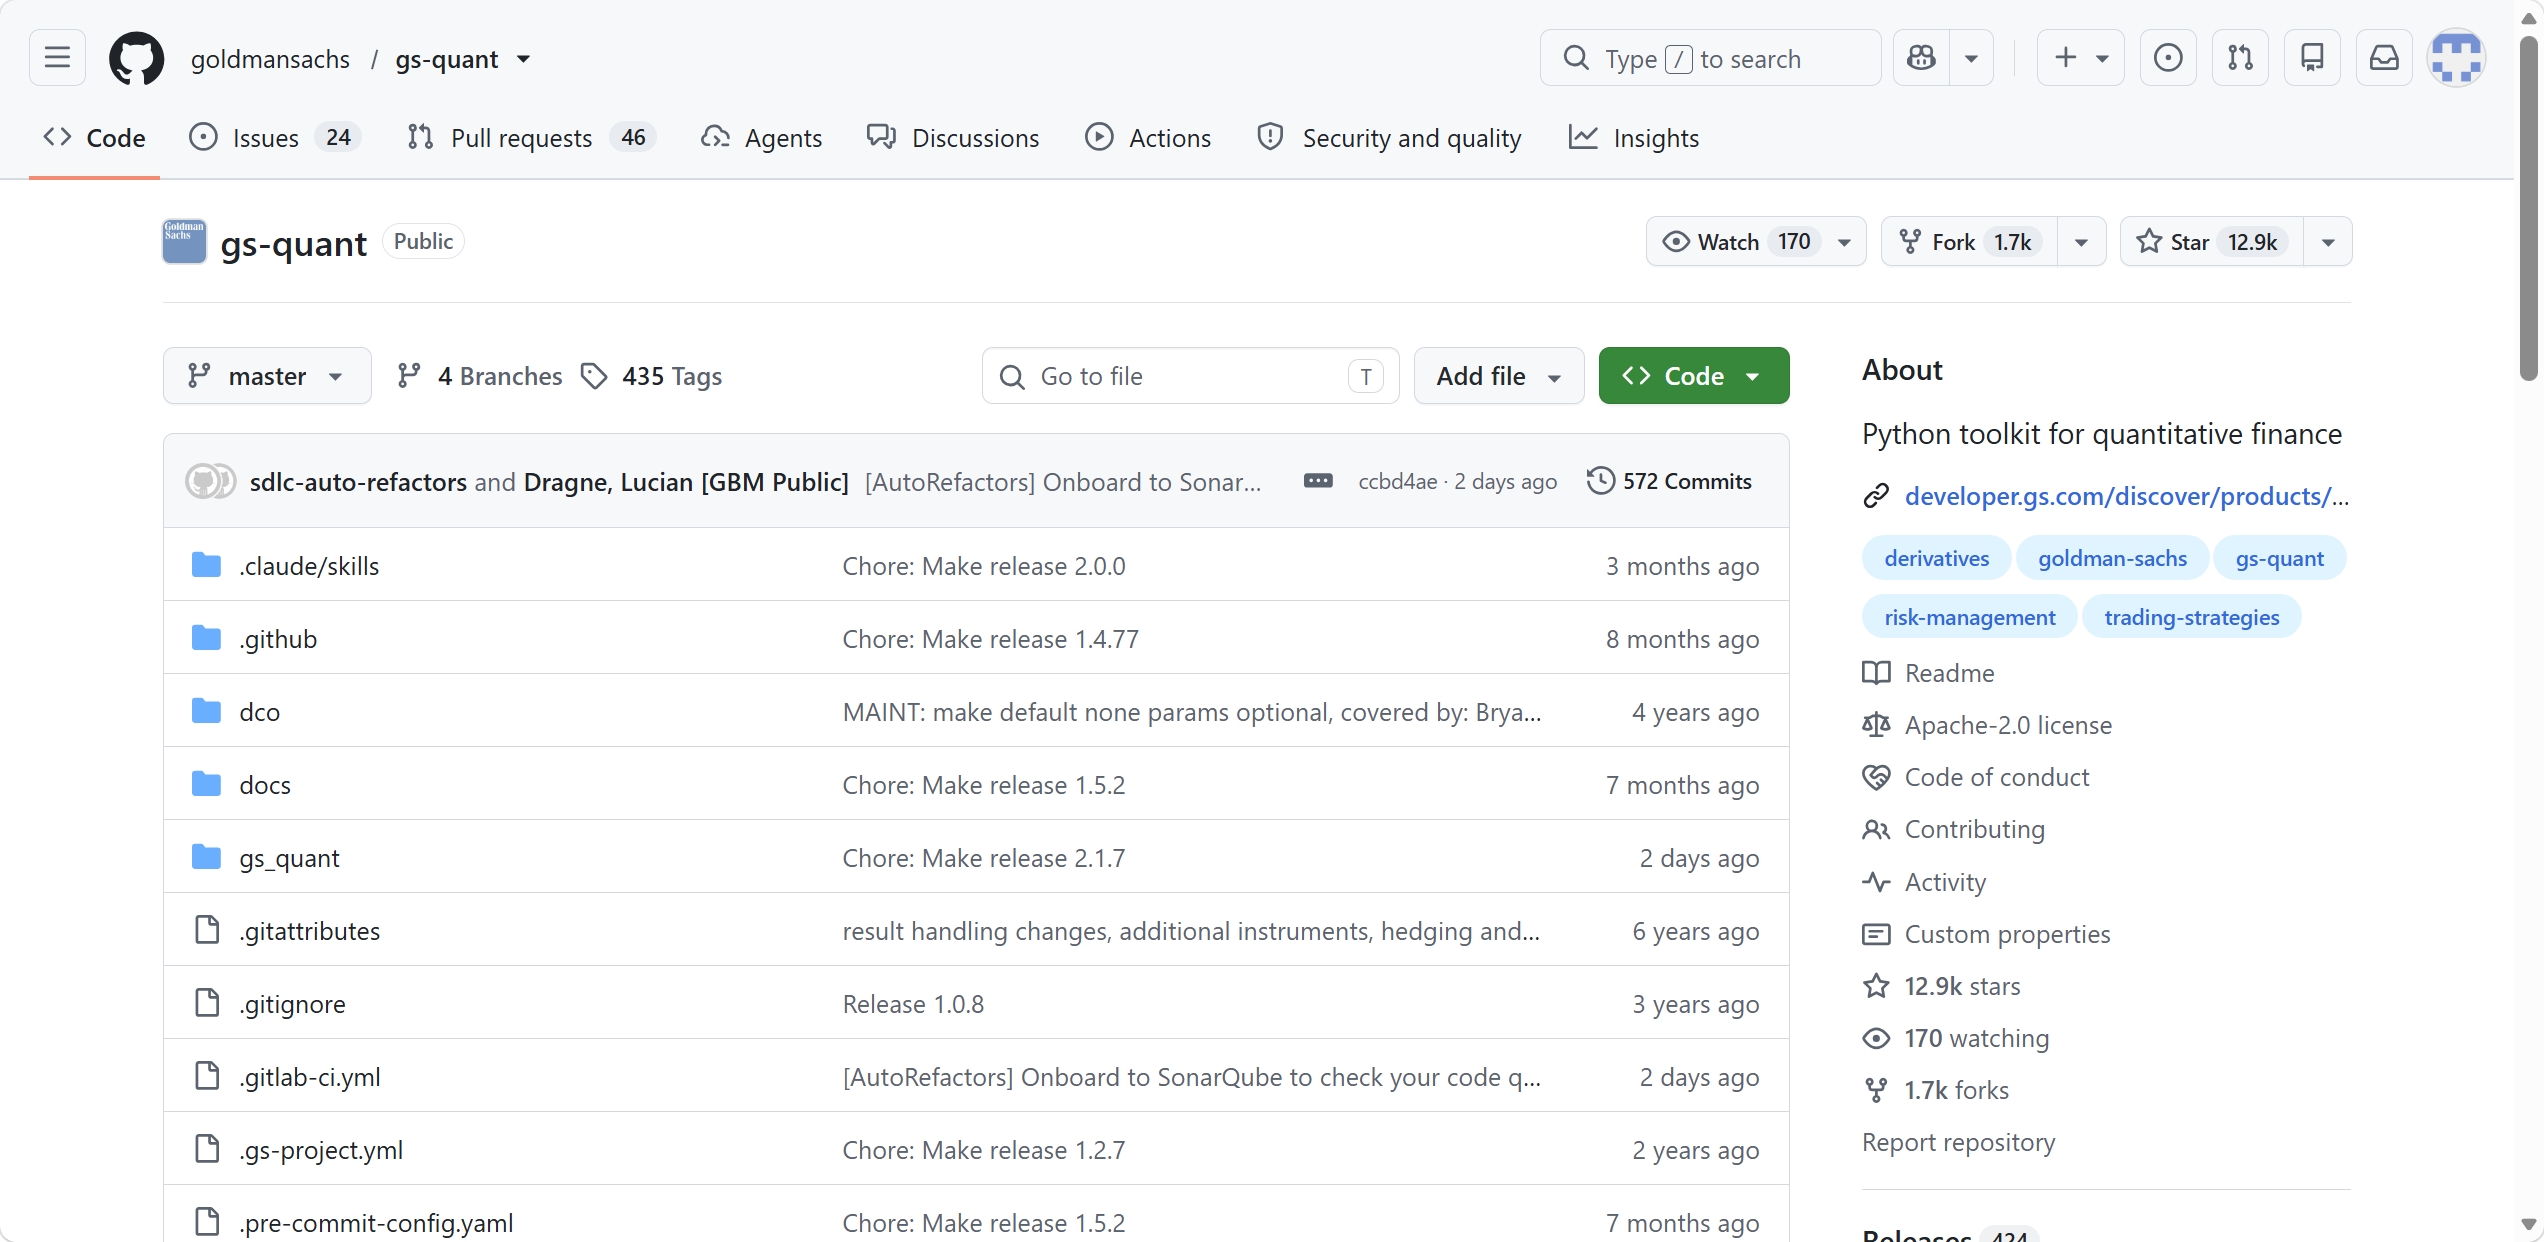
gs-quant 是高盛(Goldman Sachs)开源的量化金融 Python 工具包,提供衍生品定价、风险分析、策略回测、组合分析与市场数据访问能力,适合量化研究员、交易员与金融工程开发者用来搭建机构级研究流程。
gs-quant GitHub 仓库页面;Star / Fork 数会随社区增长而变化。
 在 GitHub 查看 ↗
把机构级量化研究常用能力(定价、风险、回测、组合、数据)统一到一套 Python API,减少从零搭建金融工程工具链的成本。
期权定价模型、greeks、情景分析等,用于衍生品估值与风险度量。
用 backtests 模块定义策略、跑历史数据、看回测度量。
组合构建、风险归因与组合指标计算。
理解 gs-quant 的使用方式,只需三步。
pip install gs-quant,准备 Python 环境与 GS Marquee 账号。
用 GsSession 登录,按账号 entitlement 访问 Marquee 数据。
调用 risk、backtests、portfolio 等模块完成研究任务。
同一个「量化研究」目标,两条路线。完整对比见对比子页。
灵活度高,但 Python 环境、GS 账号、数据 entitlement、策略代码都要自己维护。
Skill 的数据源、Token、网络与市场覆盖各不相同;不代表 gs-quant 已集成 EasyClaw。
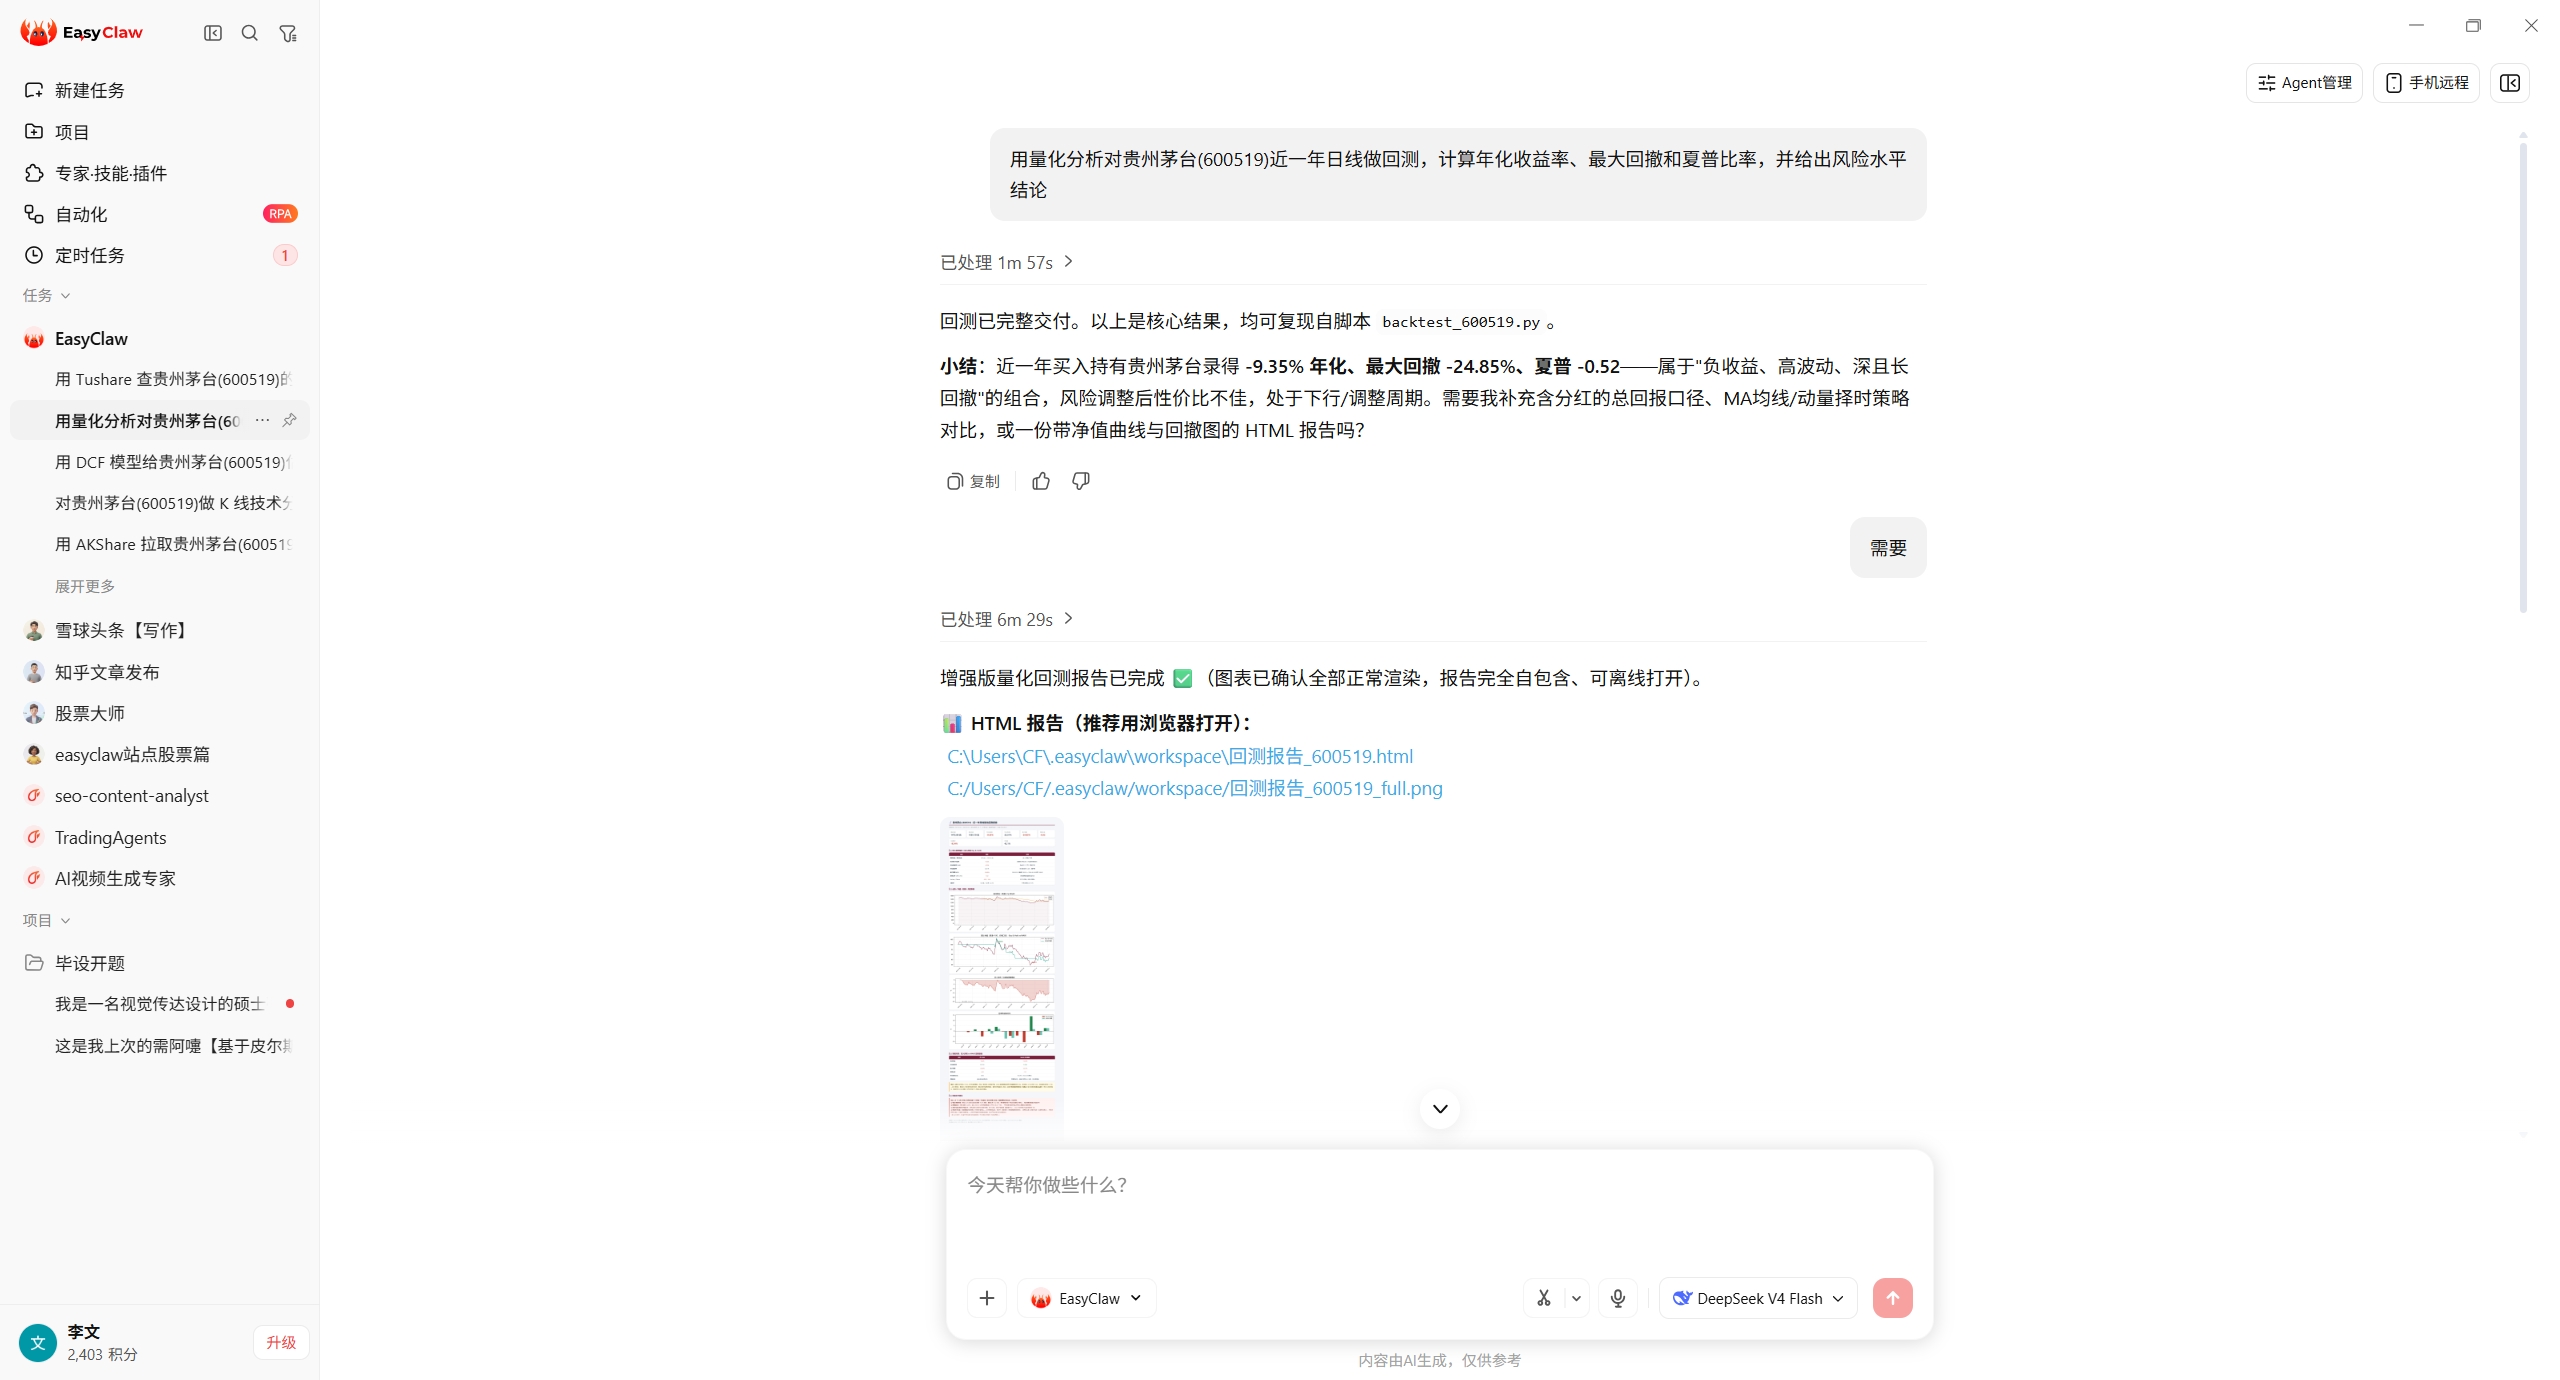
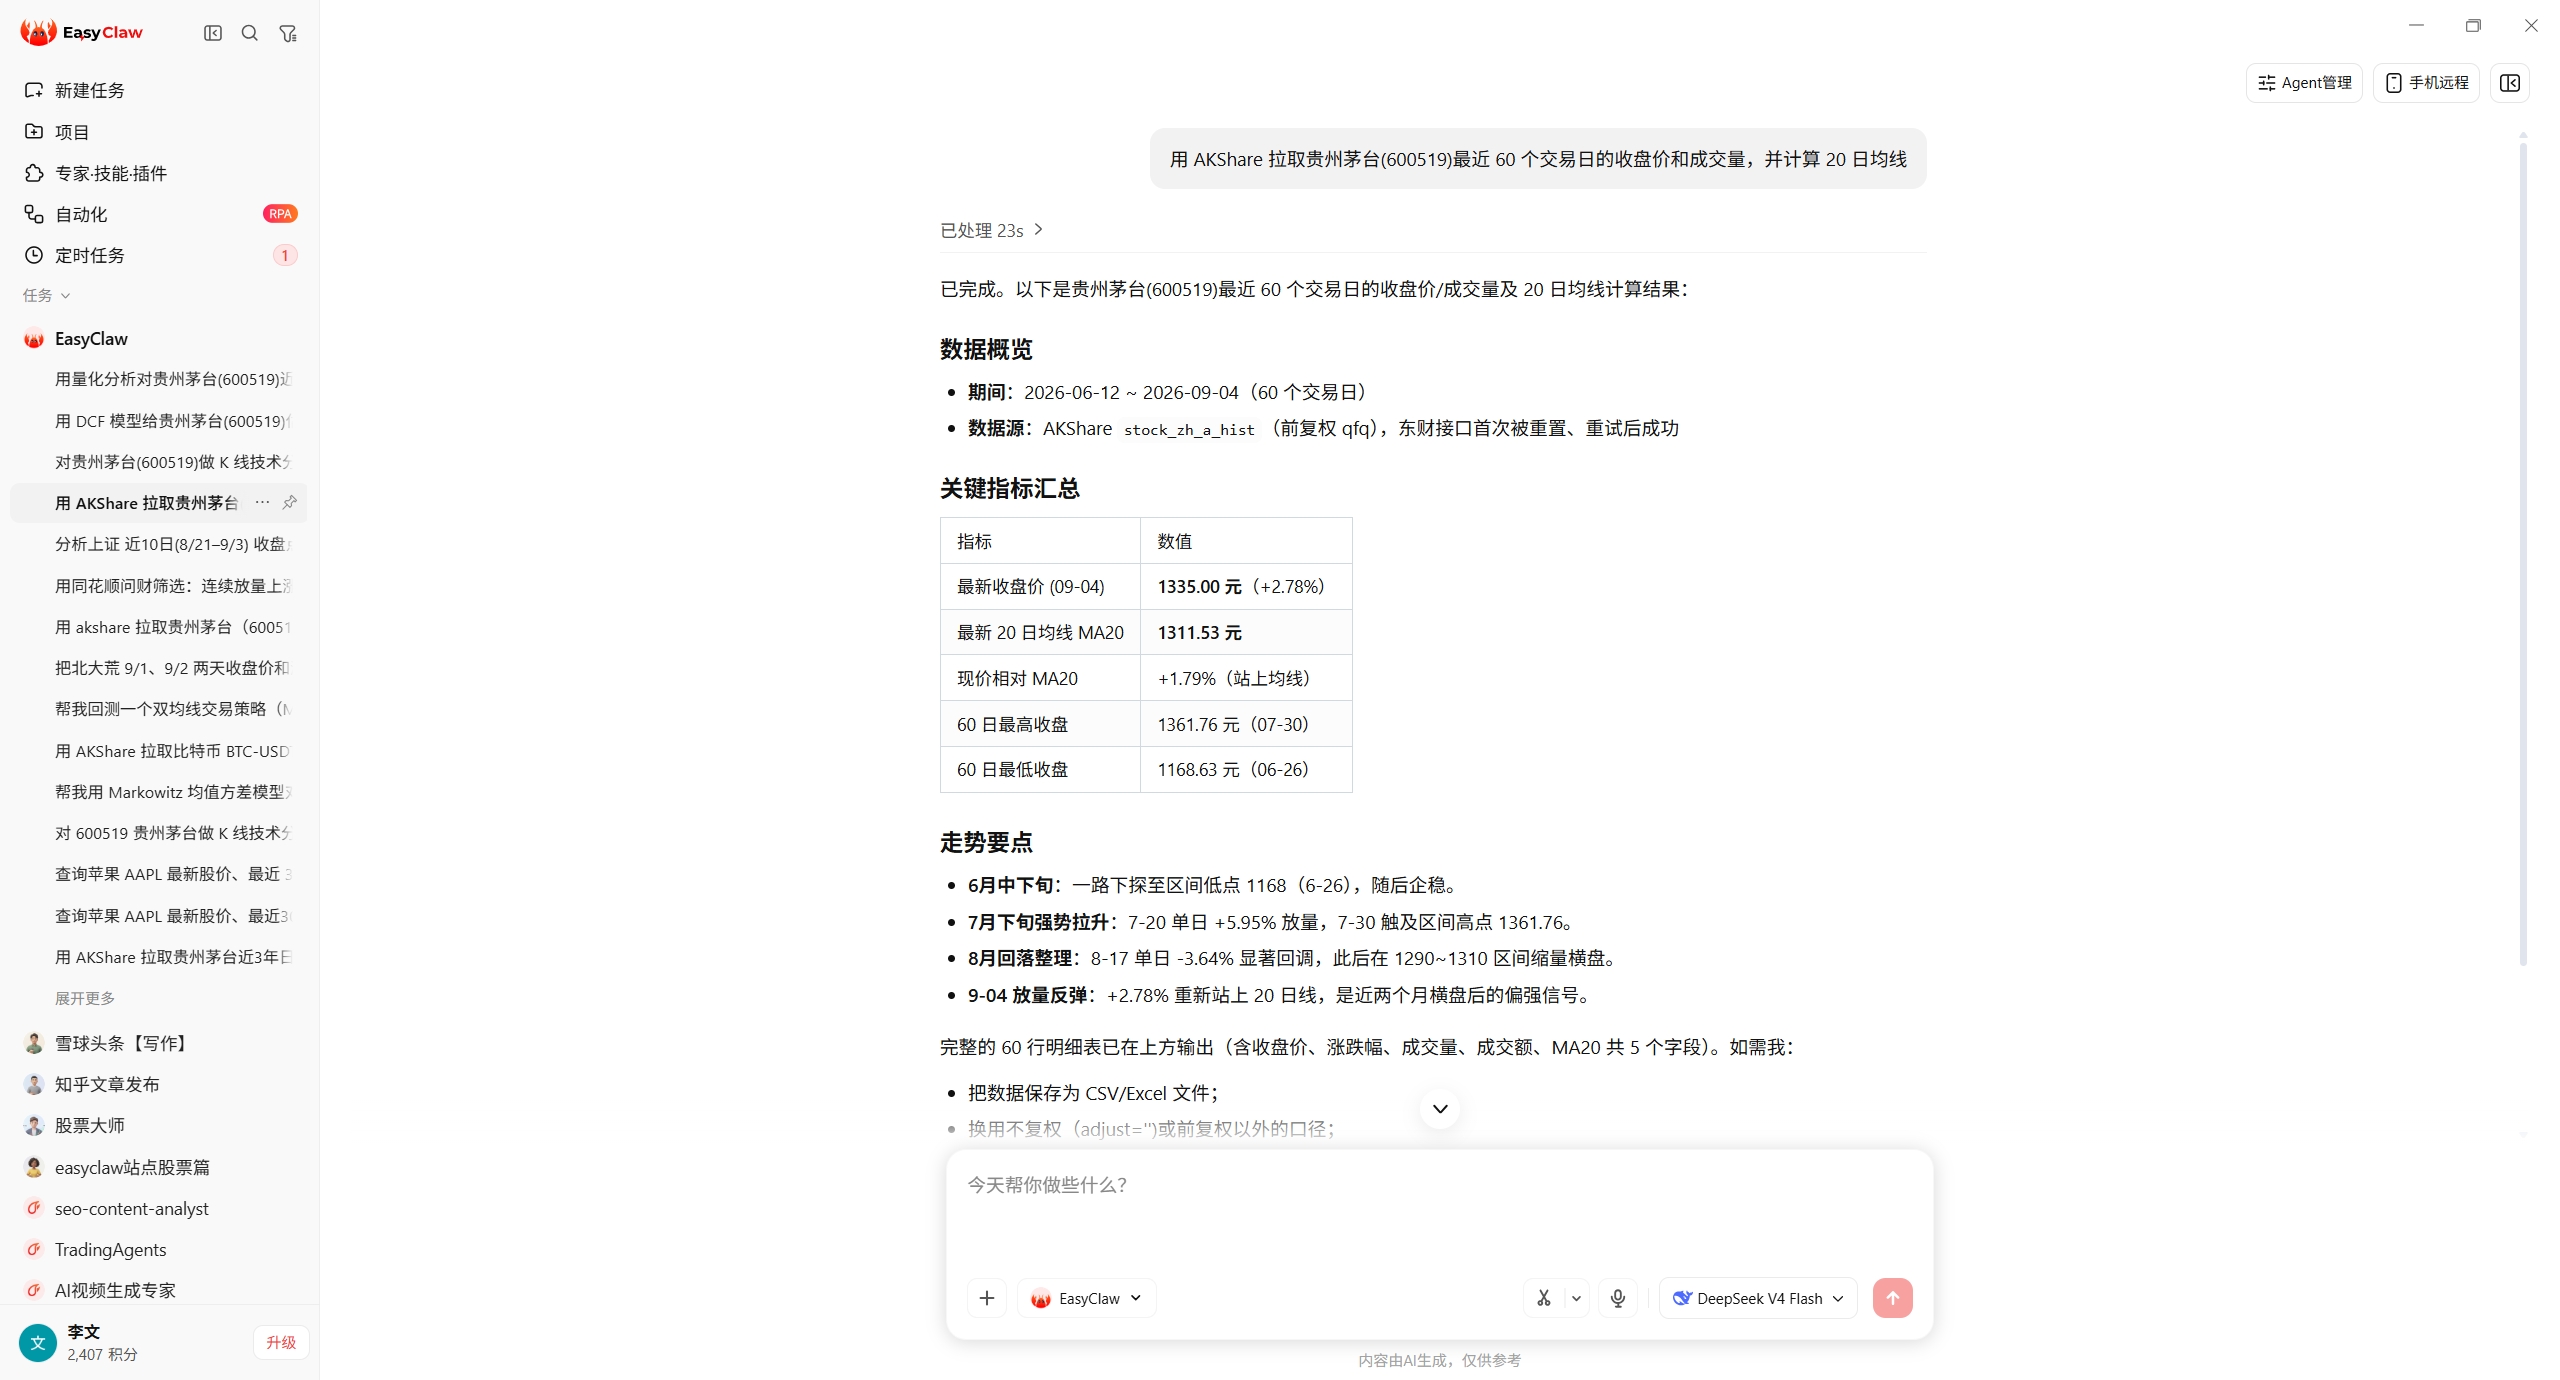
以下为 EasyClaw 实际使用截图:一句话发起量化回测/风险指标与数据查询,无需自行写 Python。图片已等比缩小展示。
gs-quant 的核心模块与用途一览。
| 模块 | 用途 | 对应页面 |
|---|---|---|
| gs_quant.session | OAuth 认证与连接 | 安装 / 数据 |
| gs_quant.data | Marquee 数据访问 | 数据 |
| gs_quant.risk | 衍生品定价、greeks、情景 | 定价与风险 |
| gs_quant.backtests | 策略回测 | 回测 |
| gs_quant.portfolio | 组合构建与风险归因 | 组合 |
gs-quant 是高盛(Goldman Sachs)开源的量化金融 Python 工具包(goldmansachs/gs-quant),提供衍生品定价、风险分析、回测、组合分析与 Marquee 数据访问能力。
通过 PyPI 安装:pip install gs-quant;使用前还需准备 Python 环境,并按需准备 Goldman Sachs Marquee 账号用于数据访问。
需要。它是 Python 工具包,面向会写 Python 的量化研究员与开发者;若想免部署直接发起量化研究,可看 EasyClaw 量化 Skill 路线。
市场数据来自 Goldman Sachs Marquee 平台,需要 GS 账号并具备相应数据授权(entitlement)才能访问。
无已证实集成。gs-quant 与 EasyClaw 没有官方集成证据;EasyClaw 内置的是量化研究类 Skill(量化分析、财经数据、技术分析等),两者是独立路线。