选自建路线
需要可复现的绩效指标/报告流水线、自备收益序列、要集成进自己的 Python 回测框架。
| 维度 | QuantStats 自建 | EasyClaw 量化 Skill |
|---|---|---|
| 定位 | Python 组合绩效分析/报告库 | 免部署量化研究入口(多个 Skill) |
| 核心任务 | 算指标 / 画图 / 生成报告 / 基准对比 / 蒙特卡洛 | 一句话发起回测 / 技术分析 / 数据查询 / 组合优化 |
| 前置条件 | Python≥3.10 + pip/conda + 依赖 | 安装 EasyClaw 软件 |
| 数据源 | 自带 yfinance 拉取 / 自备收益序列 | akshare / tushare / yahoo 等,因 Skill 而异 |
| 市场覆盖 | 任意收益率序列(股票/基金/加密货币) | A股/美股等,因 Skill 而异 |
| 输出 | 数值指标 / 图表 / HTML 报告 | 自然语言结论 / 图表 / 结构化报告 |
以下技能目录已在本机 EasyClaw 核验(C:\Users\CF\.easyclaw\skills),可作为免部署研究路线;与自建库无已证实集成。
| 技能 | 能力 | 与该库的关系 |
|---|---|---|
| quant-analyst(量化分析师) | 策略回测、风险指标(VaR/Sharpe/最大回撤)、组合优化(Markowitz/Black-Litterman) | 最接近:回测 + 绩效指标 + 组合优化,与 stats 指标重叠 |
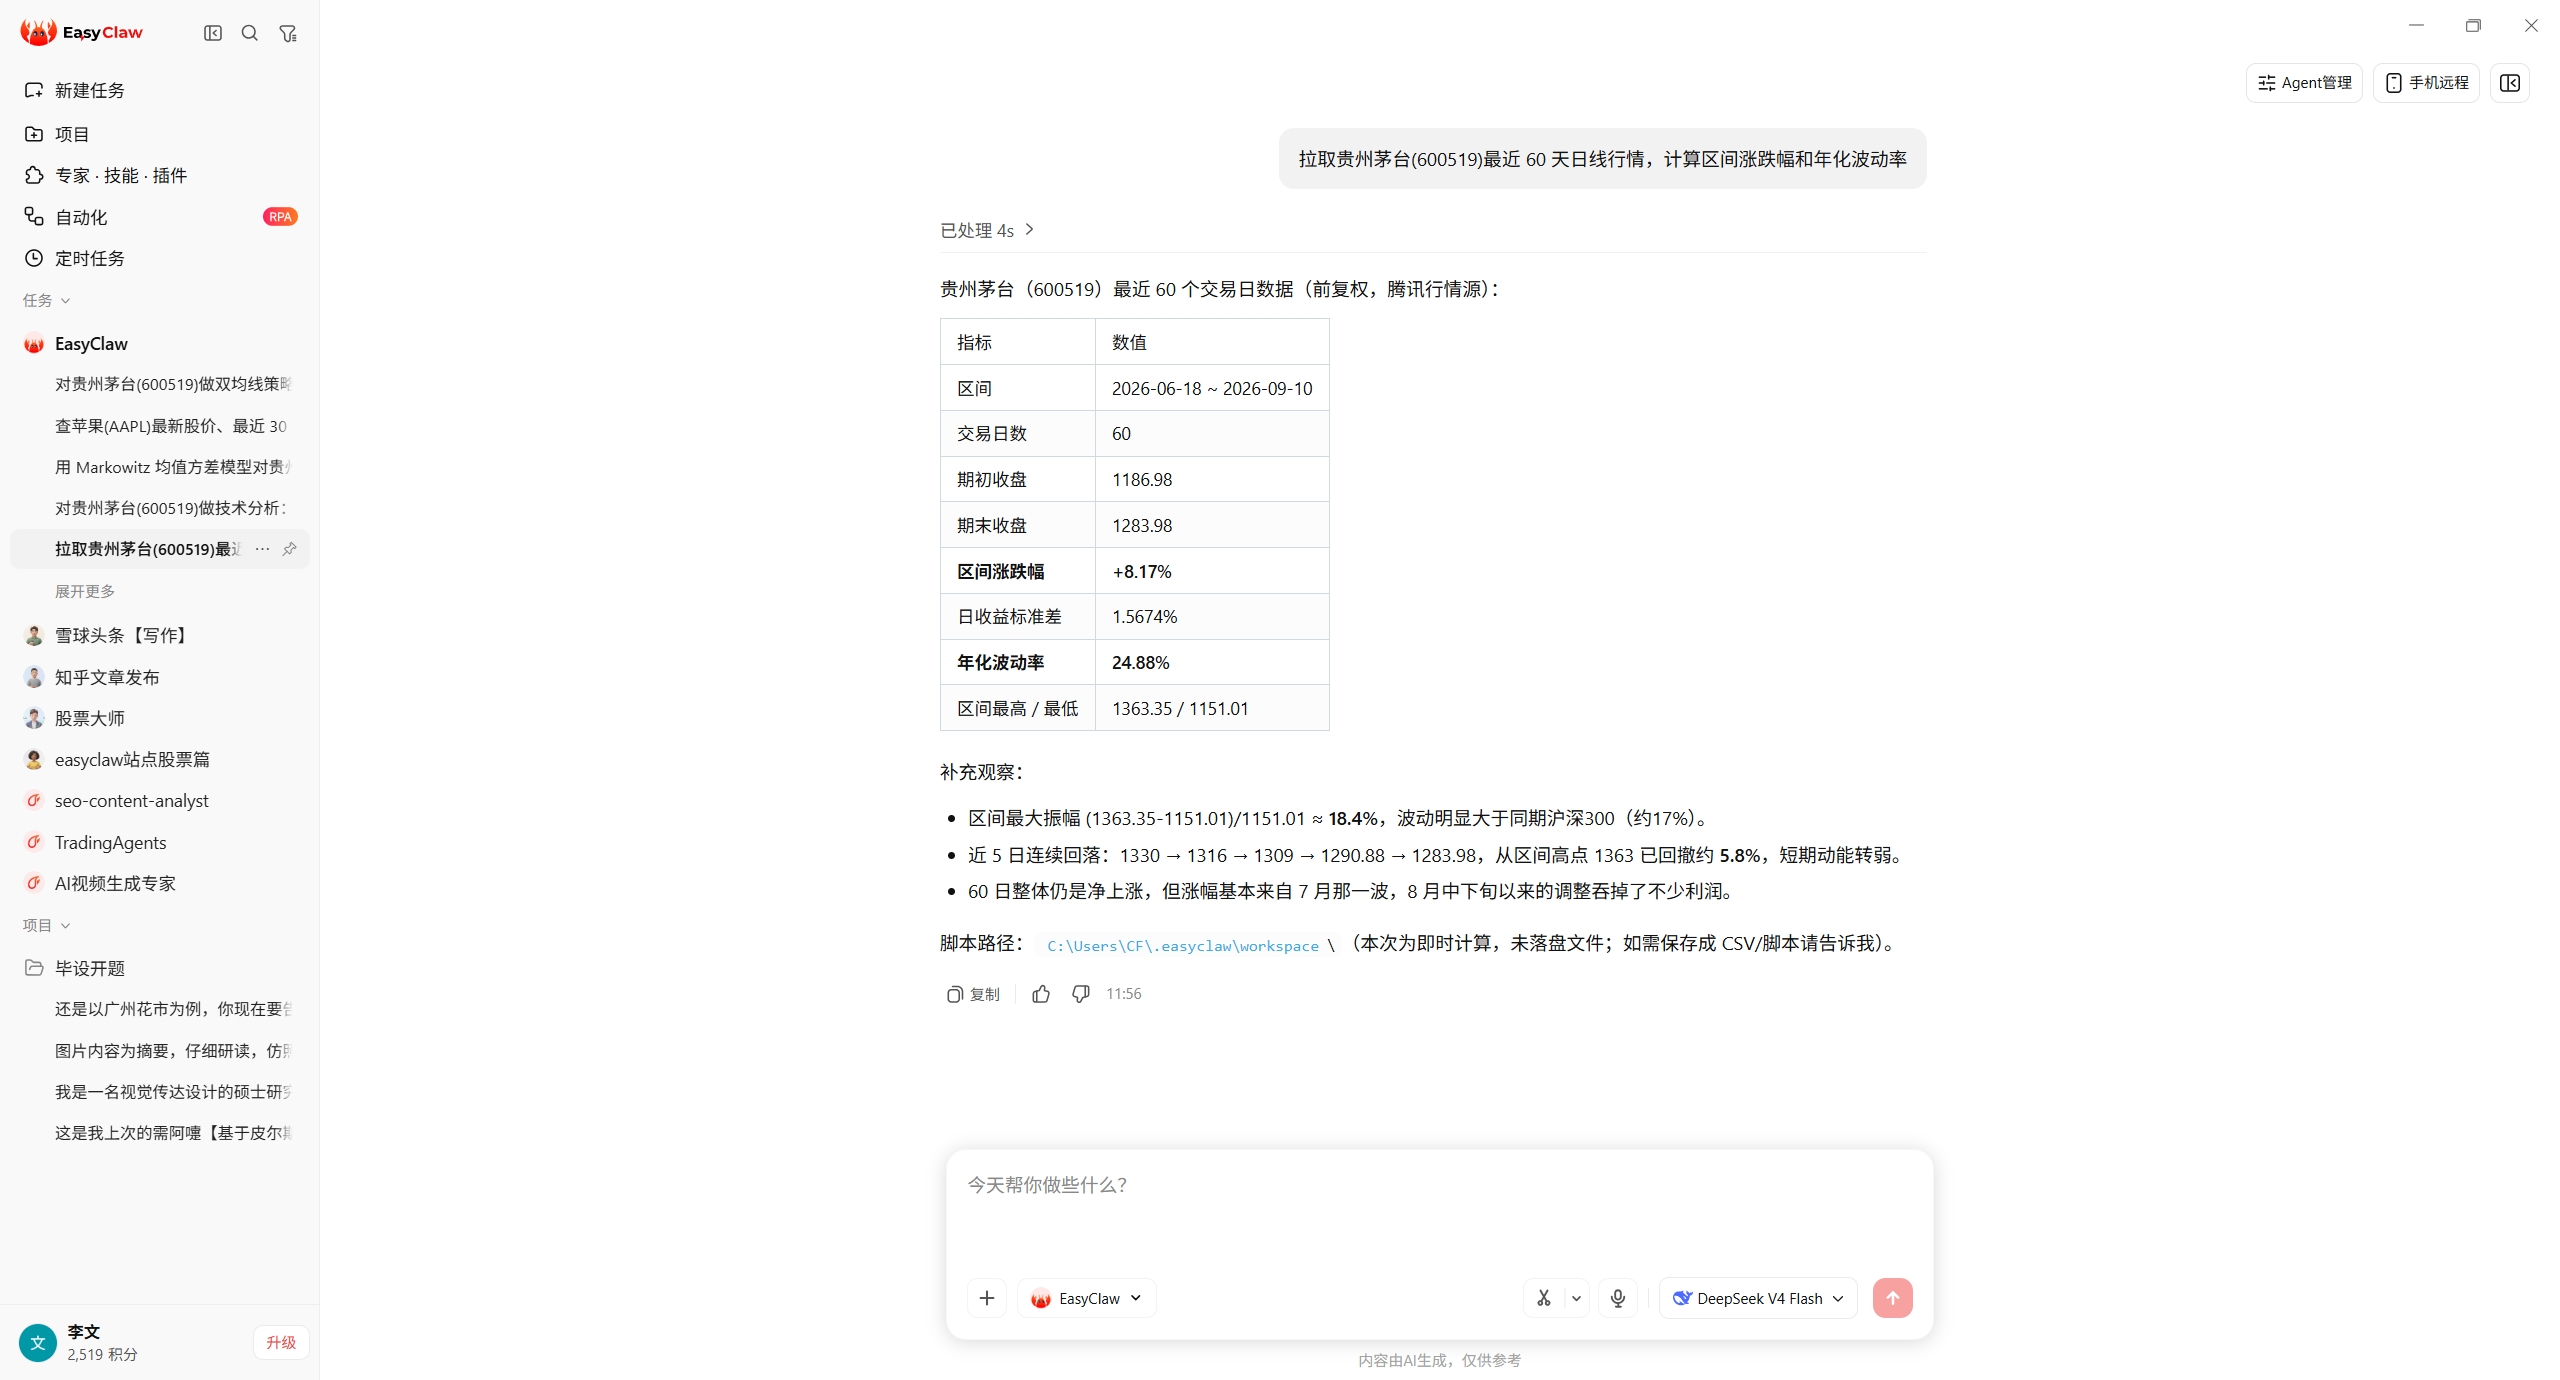
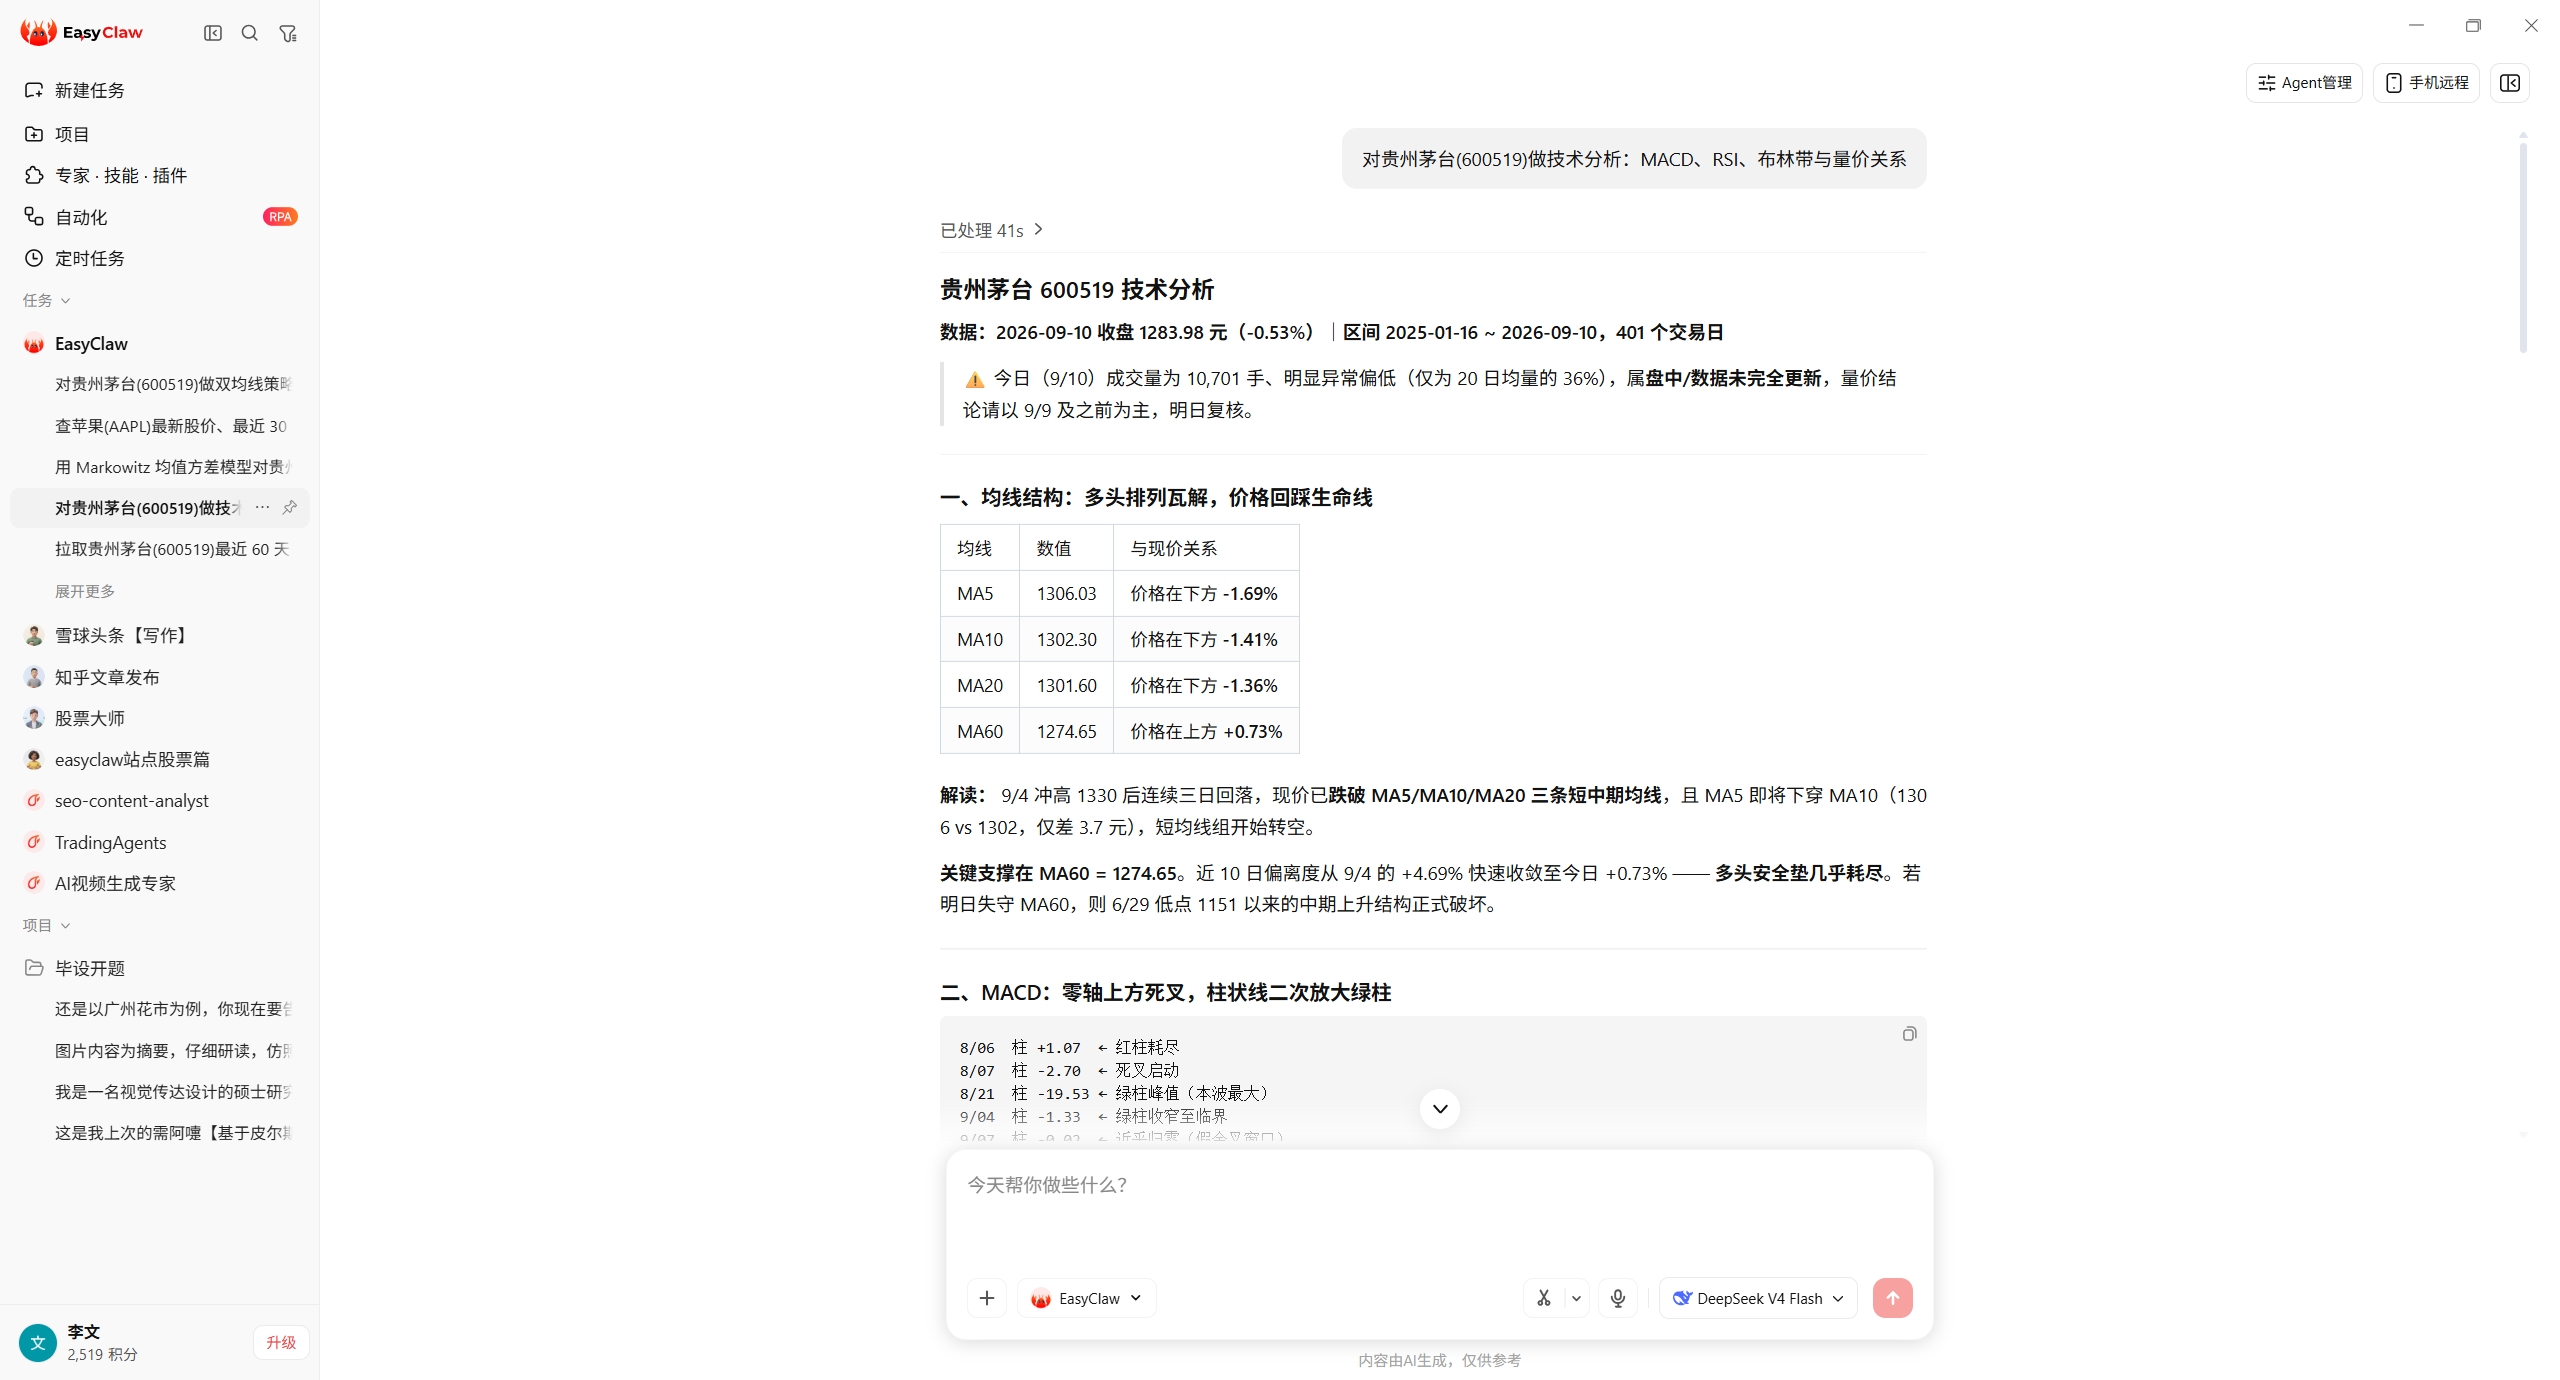
| stock-technical-mastery(技术分析) | A股 K线/MACD/RSI/布林带/量价(仅A股) | 技术面,与收益统计互补 |
| akshare-finance(财经数据) | A股/期货/基金/加密货币等基本面+行情 | 数据源:可为自建路线提供收益序列 |
| tushare-finance(Tushare) | A股/港股/美股/基金/债券 220+ 接口(需 Token) | 数据源:A股行情/财务 |
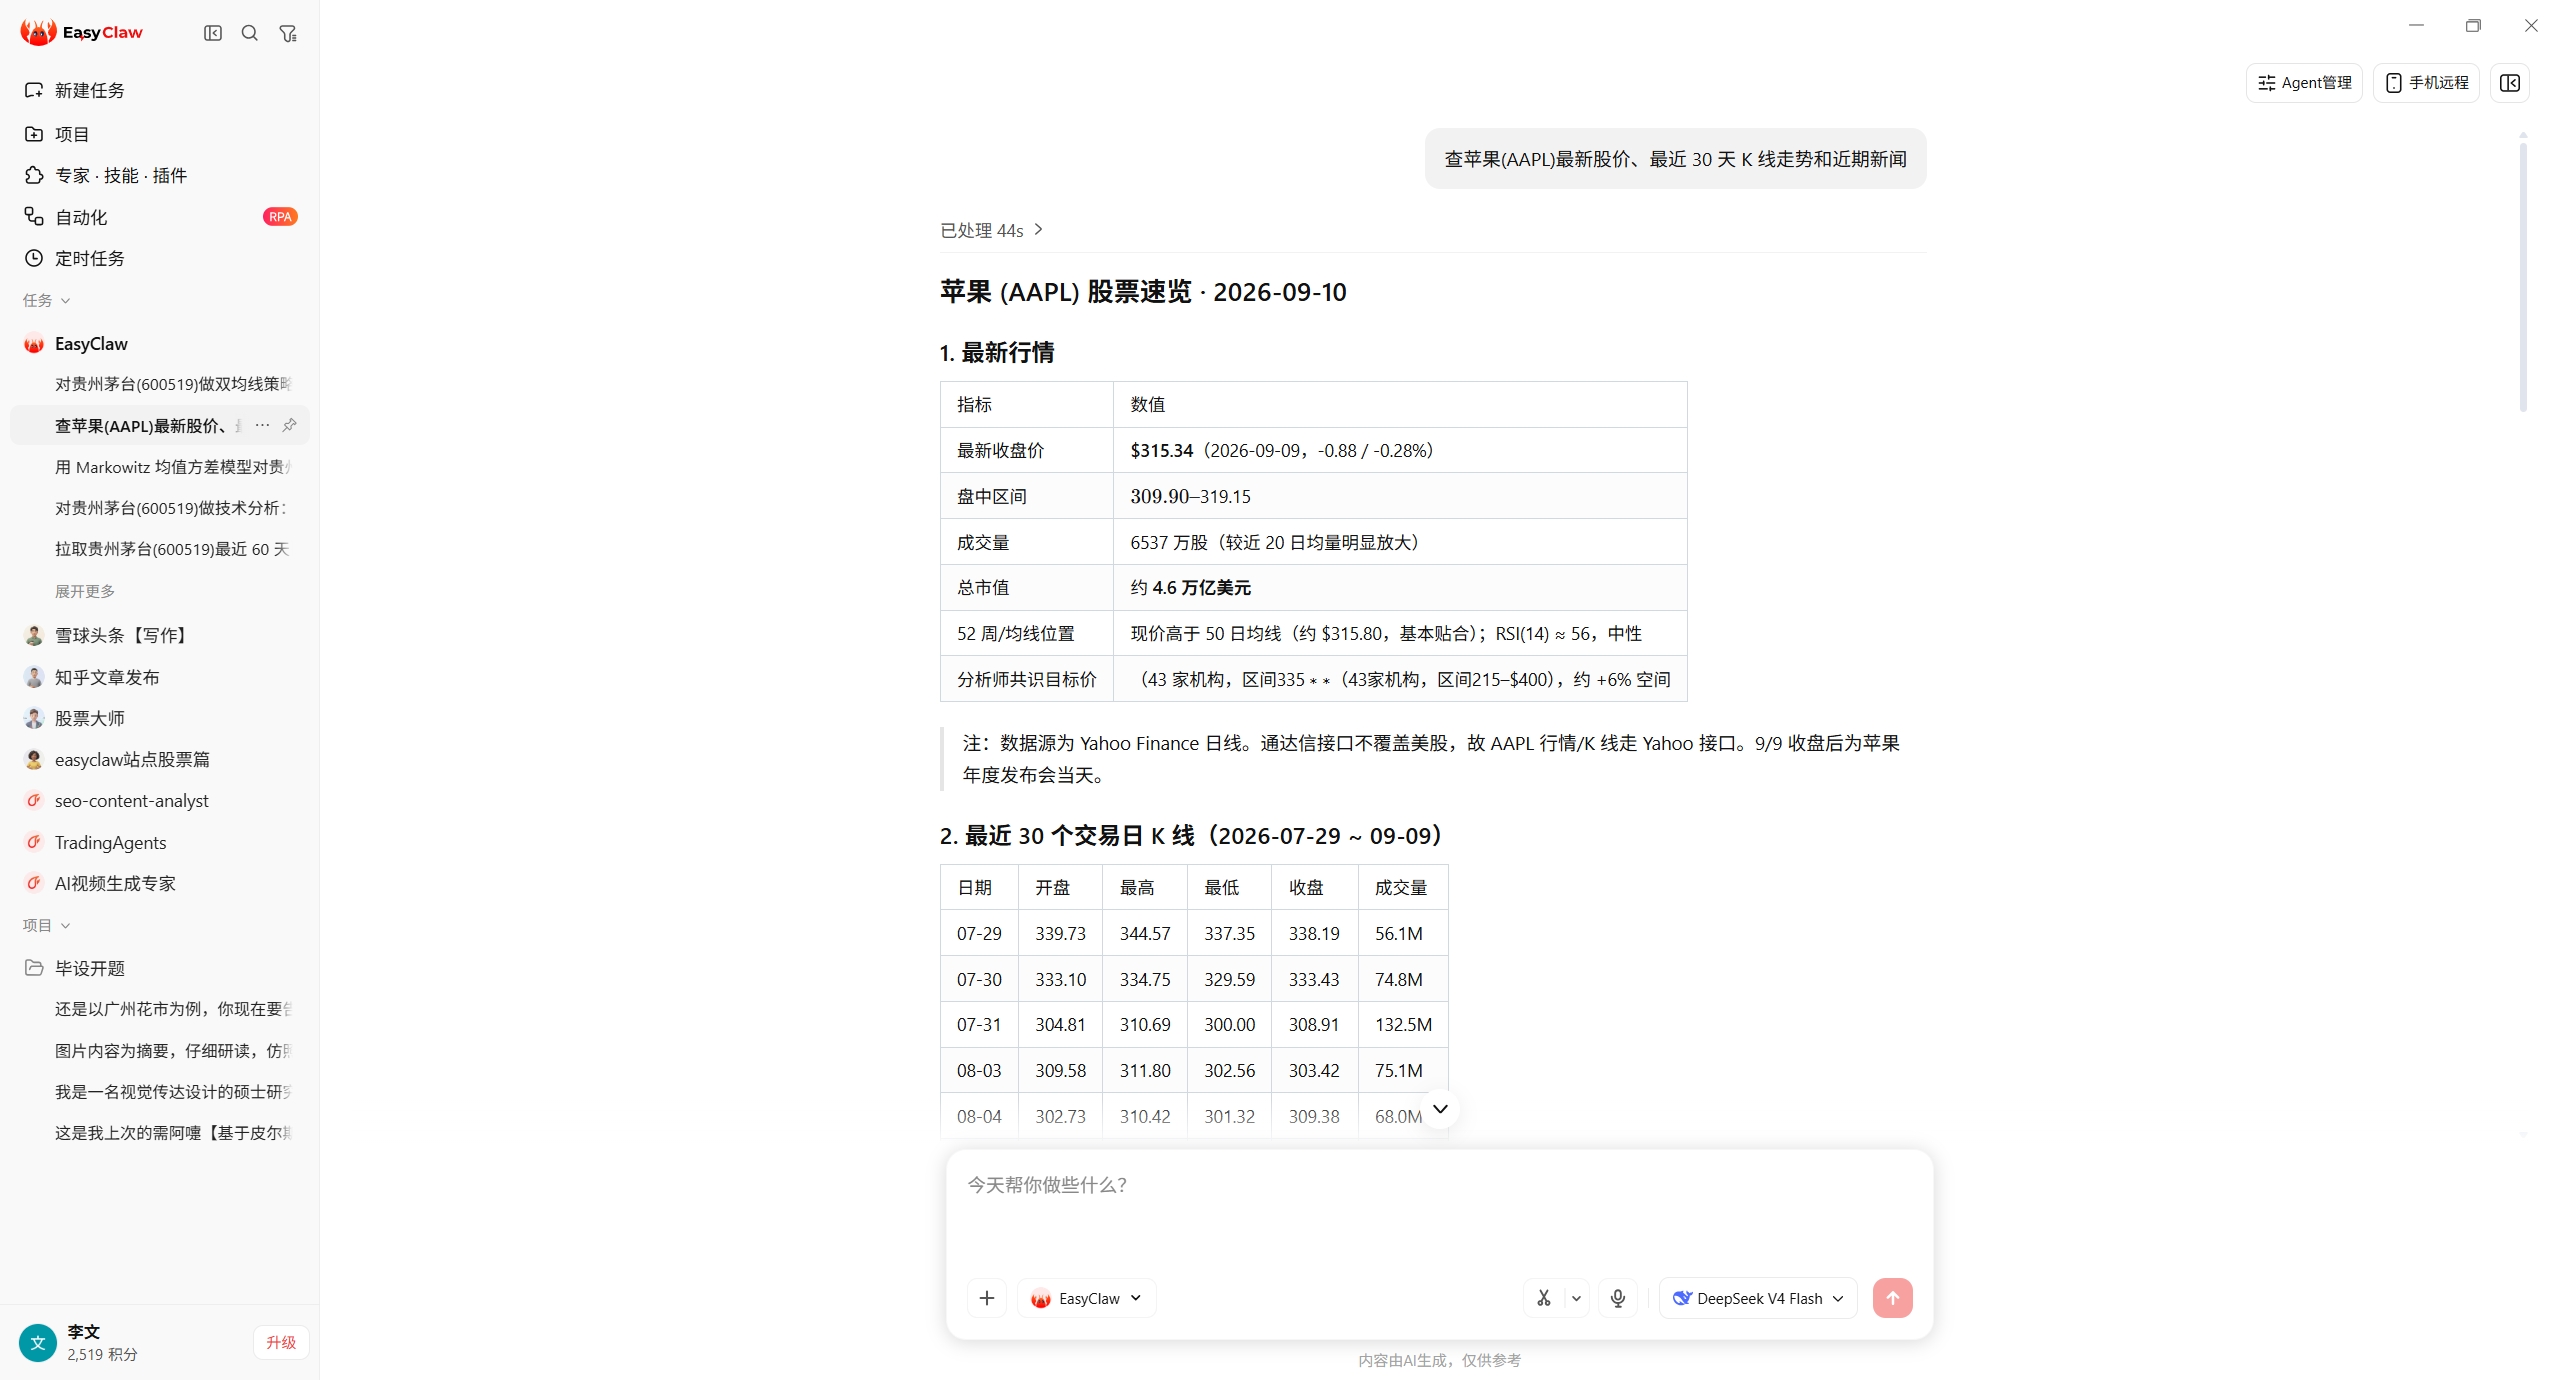
| yahoo-finance-github(美股行情) | 美股行情/K线/新闻/组合分析(无需 Key) | 数据源+组合分析:美股收益序列 |
| fp-dcf(DCF估值) | A股/港股/美股 DCF 估值(FCFF/WACC) | 估值,与绩效分析不同任务 |
需要可复现的绩效指标/报告流水线、自备收益序列、要集成进自己的 Python 回测框架。
不想装 Python 环境,想一句话发起回测/技术分析/数据查询,接受 Skill 的数据源与市场边界。
用 EasyClaw 技能拉数据/做初筛,再导出收益序列做深度绩效分析。
| 维度 | QuantStats 自建路线 | EasyClaw 量化 Skill 路线 | 注意点 |
|---|---|---|---|
| 环境准备 | 需要 Python 环境与 pip/conda 安装(官方 README 写明 Python 版本要求) | 安装 EasyClaw 客户端,不必自己搭 Python 环境 | 自建路线常见的卡点是虚拟环境与依赖冲突 |
| 数据来源 | 自带 yfinance 下载,或自备收益序列(DataFrame / Series) | 由具体 Skill 决定(akshare / tushare / yahoo 等),部分需 Token | 两边数据口径不同,结果不可直接互比 |
| 首次产出 | 装好环境后写几行代码即可出报告,时间主要花在整理数据上 | 装好软件后直接发起一次研究/回测任务 | 两条路线都不会「一键得到可信结论」,仍需自己核对口径 |
| 维护成本 | 自己跟进依赖与 Python 版本升级 | 由客户端更新维护,无需自己升级依赖 | 自建路线的升级风险与官方 release 节奏绑定 |
| 出错时 | 看 traceback 与官方 issue 自行定位 | 换提问方式或换 Skill 重试 | 自建路线报错信息更具体,更适合深挖根因 |
| 适合谁 | 要在自有研究管道里复用指标函数、定制报告模板 | 只想尽快拿到一次研究/回测结果 | 两者可组合:一边取数、一边做深度分析 |
不是。它是开源 Python 库(ranaroussi/quantstats),EasyClaw 是带量化研究 Skill 的软件;两者无已证实集成,是独立路线。
该库通过 Python API 使用,需 Python 环境。若不想写代码,可考虑 EasyClaw 量化 Skill 的免部署路线。
EasyClaw 的量化分析 Skill 能回测并输出风险指标(Sharpe/最大回撤等),但输出形式与该库的 HTML tearsheet 不同;是否替代取决于你的报告格式需求,两者无集成。
该库自带 yfinance 下载或自备收益序列;EasyClaw 各 Skill 用 akshare/tushare/yahoo 等,因 Skill 而异,部分需 Token。
可以。常见分工是先用 EasyClaw 技能取数或做初筛,再把收益序列导出给自建库做深度绩效分析;两边的数据口径不同,导出前先确认区间、复权方式与频率一致,否则指标对不上。
自建库是开源项目(仓库 LICENSE 标注 Apache-2.0),在许可范围内可自由使用;EasyClaw 是独立产品,其技能与计费规则以官方说明为准,两者无已证实集成。无论走哪条路线,行情数据本身可能需要自备或有额度限制。
不能。两者输出均仅供研究,不构成投资建议;实盘需自行核验数据、成本与风险。