该自建的三个信号
① 结果要给别人复核或进入审计流程;② 需要写明估值日、日历、计息约定与曲线口径;③ 同一条曲线或同一只债要长期跟踪。本站实测表明,仅计息约定一项就能让净价差 0.24 元,这类差异必须能解释。
QuantLib · Build it yourself or use a skill?
一条是自己装环境、写代码、构造曲线与模型的定价库路线;另一条是装好客户端、用自然语言发起研究任务的技能路线。本页把两条路线的准备成本、能做的事、不能做的事与证据边界摊开讲清楚,包含本机技能目录的核验结果。
两条路线不是同一层东西:一条是定价库,一条是研究助手。需要精确可复现的定价结果时,只有前者能给你完整口径;需要快速拿到研究起点时,后者更省事。示意图非界面截图。
把「准备成本、产出物、口径可控性、可复现性」四项分开看,就很容易判断自己该走哪条路。
| 维度 | QuantLib 自建 | 免部署技能路线 | 对选择的影响 |
|---|---|---|---|
| 准备成本 | 装 Python 或 C++ 环境、装库、写代码、准备市场数据 | 装客户端后直接提问,不需要本机编译环境 | 只想先看看结论的人,后者起步快得多 |
| 产出物 | 可执行代码 + 可复现的价格与风险指标(如本站实测净价 99.75408467) | 对话形式的分析结果与图表 | 要交付或审计的结果,必须能写清口径,前者更稳 |
| 口径可控性 | 估值日、日历、计息约定、曲线、引擎都可显式指定 | 口径取决于技能实现与数据源,通常不暴露到参数级 | 对账、回溯、监管场景更依赖前者 |
| 可复现性 | 同版本同参数逐位复现(本站实测蒙特卡洛同种子结果一致) | 结果与数据抓取时点、模型温度等相关 | 要长期跟踪一条曲线或一只债,前者更容易留痕 |
| 价格结论 | 由你输入的数据与假设决定,本站不提供行情 | 由技能的数据源与假设决定,本站不为其结果背书 | 任何一方的结果都不能直接当成投资依据 |
下面这张表来自对本机技能目录的逐个核验(只列与金融/量化研究相关的部分,其余为电商、发票、房产等非金融技能)。引用的是技能自身的描述,不代表它们已经和任何定价库集成。
| 技能(本机目录名) | 方向 | 可核对的表述 | 与派生品定价的关系 |
|---|---|---|---|
| quant-analyst-skill-v1.0.0 | 量化分析方法论 | 描述中列明「Options pricing and Greeks calculation」、风险指标、组合优化、统计套利 | 覆盖期权定价与 Greeks 的方法论与代码辅助;不是 C++ 定价库,不替代曲线与引擎体系 |
| akshare-finance | 金融数据接口 | 股票、期货、期权、基金、外汇、债券、指数、加密货币的行情与基本面数据;明确不处理实盘交易 | 提供数据侧支撑(报价与行情),定价计算仍需自己完成 |
| tushare-finance | A 股数据接口 | A 股行情与基本面数据接口封装 | 同上:数据来源之一 |
| yahoo-finance-github | 海外行情数据 | 美股等海外行情读取 | 海外标的的数据来源之一 |
| chart-image | 出图 | 折线与柱状等图表生成 | 把价格或曲线结果画出来,替代不了计算 |
| stock-technical-mastery | 技术分析 | K 线与技术指标分析 | 与衍生品定价属于不同方法论 |
| a-stock-analysis | A 股分析 | 个股分析流程与指标 | 偏向权益研究,不是定价库 |
| fp-dcf | 估值模型 | 现金流折现类估值流程 | 权益估值模型,与衍生品定价不是同一层 |
把常见需求拆开对照,可以看出两条路线经常是「互补」而不是「二选一」。下面每一行都注明「哪一条更适合」,而不是笼统说都好。
| 你的任务 | 自建路线怎么做 | 技能路线怎么做 | 更适合 |
|---|---|---|---|
| 给一只期权定价并算 Greeks | 建 VanillaOption + 引擎,本站实测解析价 10.4681483852 | 提问让技能按 Black-Scholes 算,产出方法与数值 | 要审计与复现 → 自建 |
| 从报价构造收益率曲线 | RateHelper + 分段曲线 bootstrap,本站实测反算偏差 +0.018 ~ −1.364 bp | 技能可协助整理与计算,但曲线口径需你确认 | 要口径可控 → 自建 |
| 债券净价/全价/应计核对 | BondFunctions 系列,本站实测净价 99.75408467、应计 0.01639344 | 提问核对某项口径差异 | 要留痕对账 → 自建 |
| 先摸清一个标的的历史表现 | 需要自己找数据、写脚本、出图 | 一句话拿到行情与指标摘要 | 快速起步 → 技能路线 |
| 把结果画成图表给同事看 | 自己用绘图库出图 | 直接生成图表 | 出图效率 → 技能路线 |
| 跨品种批量研究(多标的、多因子) | 一次性写好流程可批量复用 | 对话式逐次提问,适合探索性研究 | 看是否要固化流程 |
按「结果要不要被审计、口径要不要写清、是否长期维护」三问来判断,比按偏好判断更稳。
① 结果要给别人复核或进入审计流程;② 需要写明估值日、日历、计息约定与曲线口径;③ 同一条曲线或同一只债要长期跟踪。本站实测表明,仅计息约定一项就能让净价差 0.24 元,这类差异必须能解释。
① 还在探索阶段,只想先看个大概;② 需要快速拿数据、出图,不想装环境;③ 任务偏研究助理性质(摘要、指标、初步筛选)。注意:技能的行情数据与假设由技能侧决定,结果仅供研究。
先用技能路线做探索与数据整理,确定标的与区间后,再用自建路线做口径明确的计算与留痕;或者反向:自建路线算出曲线与价格,用技能路线做展示与二次分析。两条路线之间没有自动衔接,数据传递需要你自己完成。
以下三张是本机技能路线的实际对话截图(左右点击翻页),标的为 A 股与指数示例。它们演示的是技能路线的使用方式,不是 QuantLib 的运行结果,两组数字没有可比性,也不能互相验证。
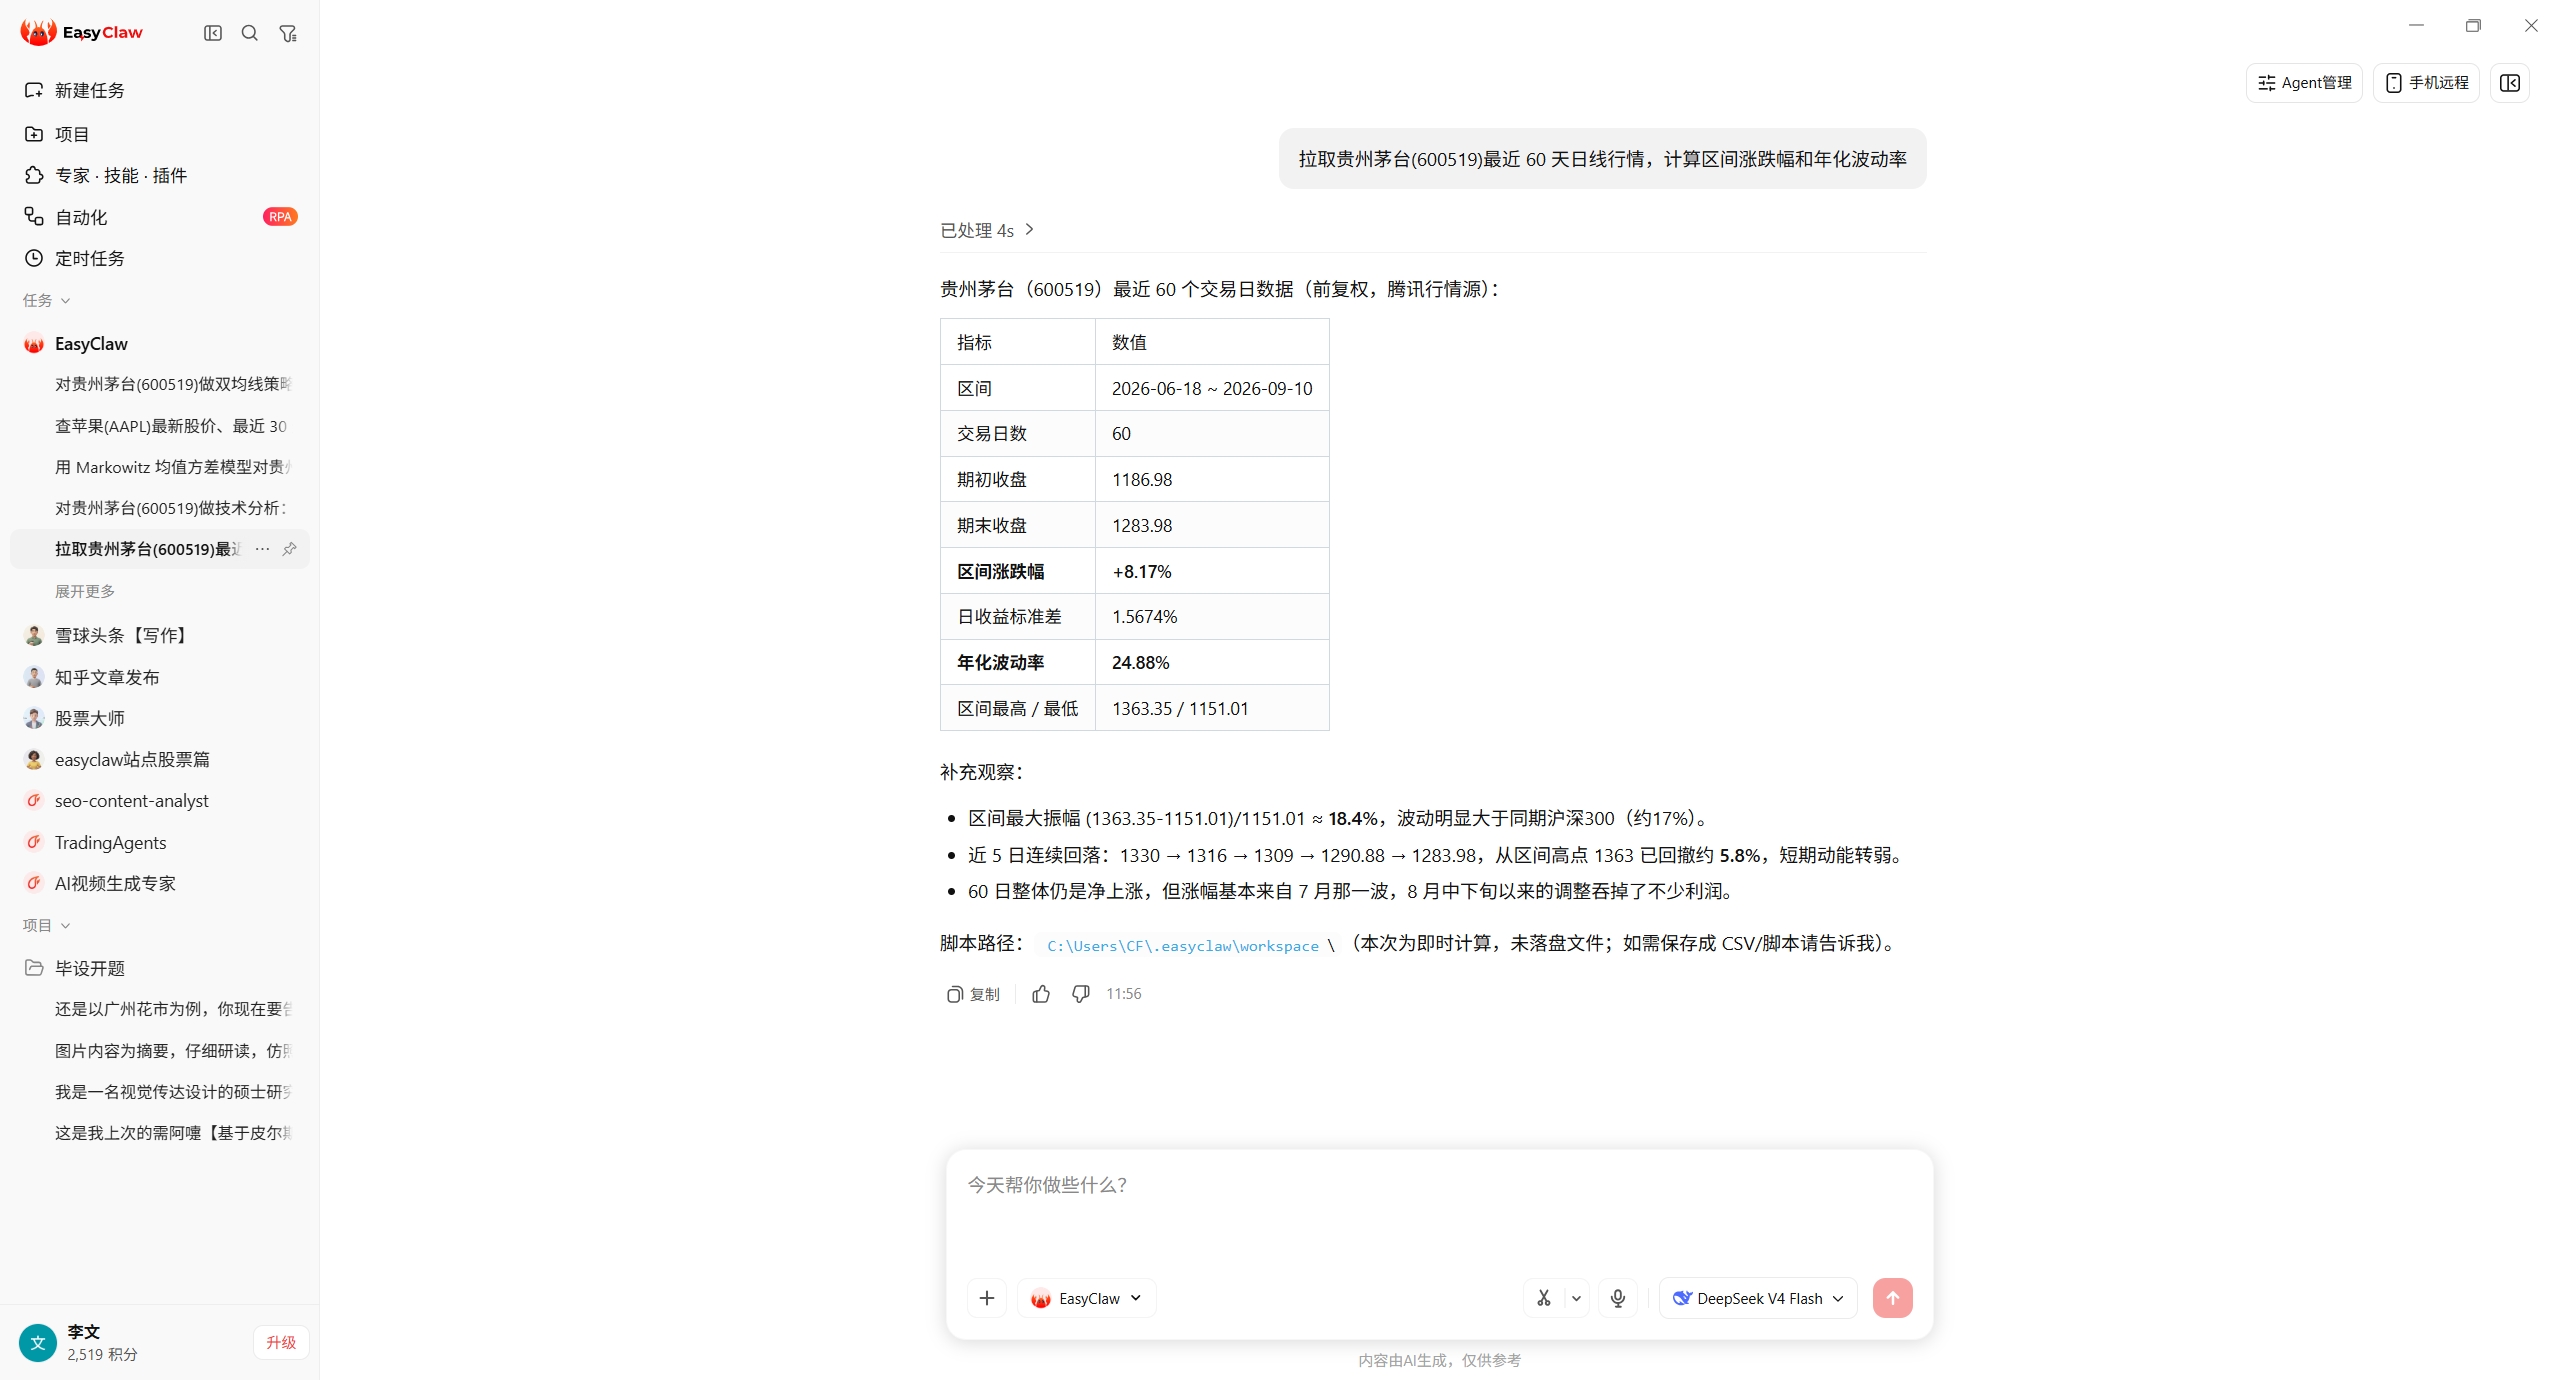
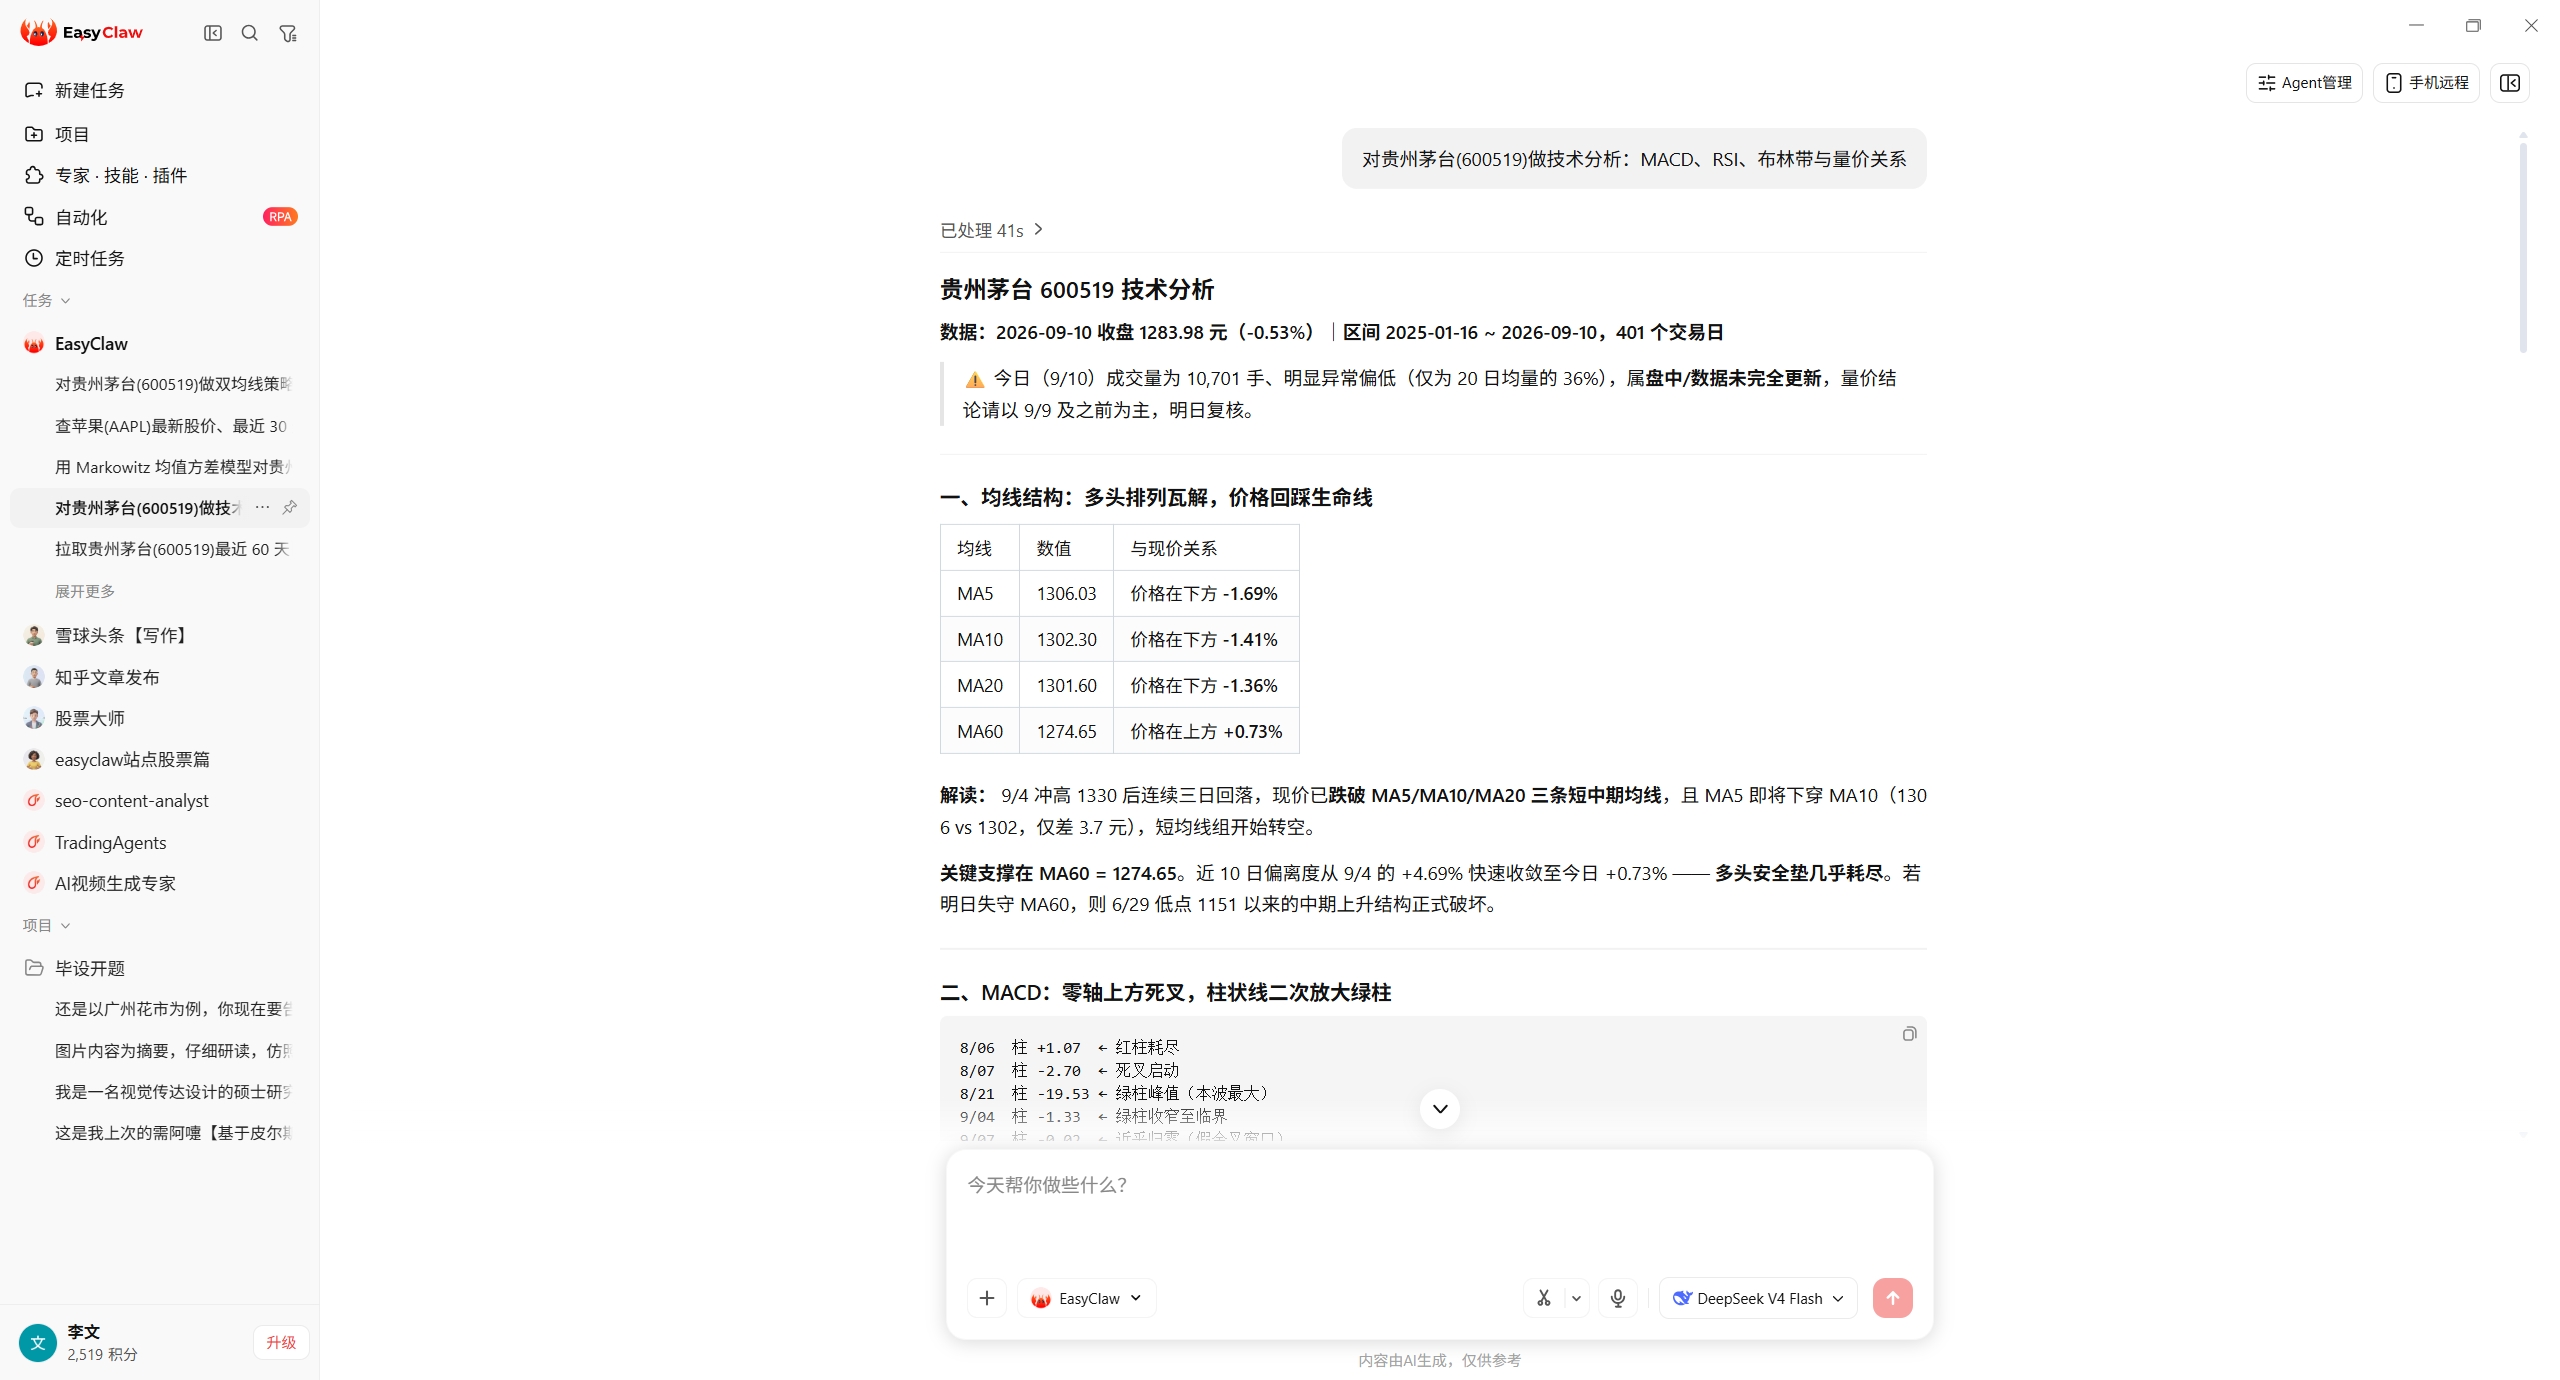
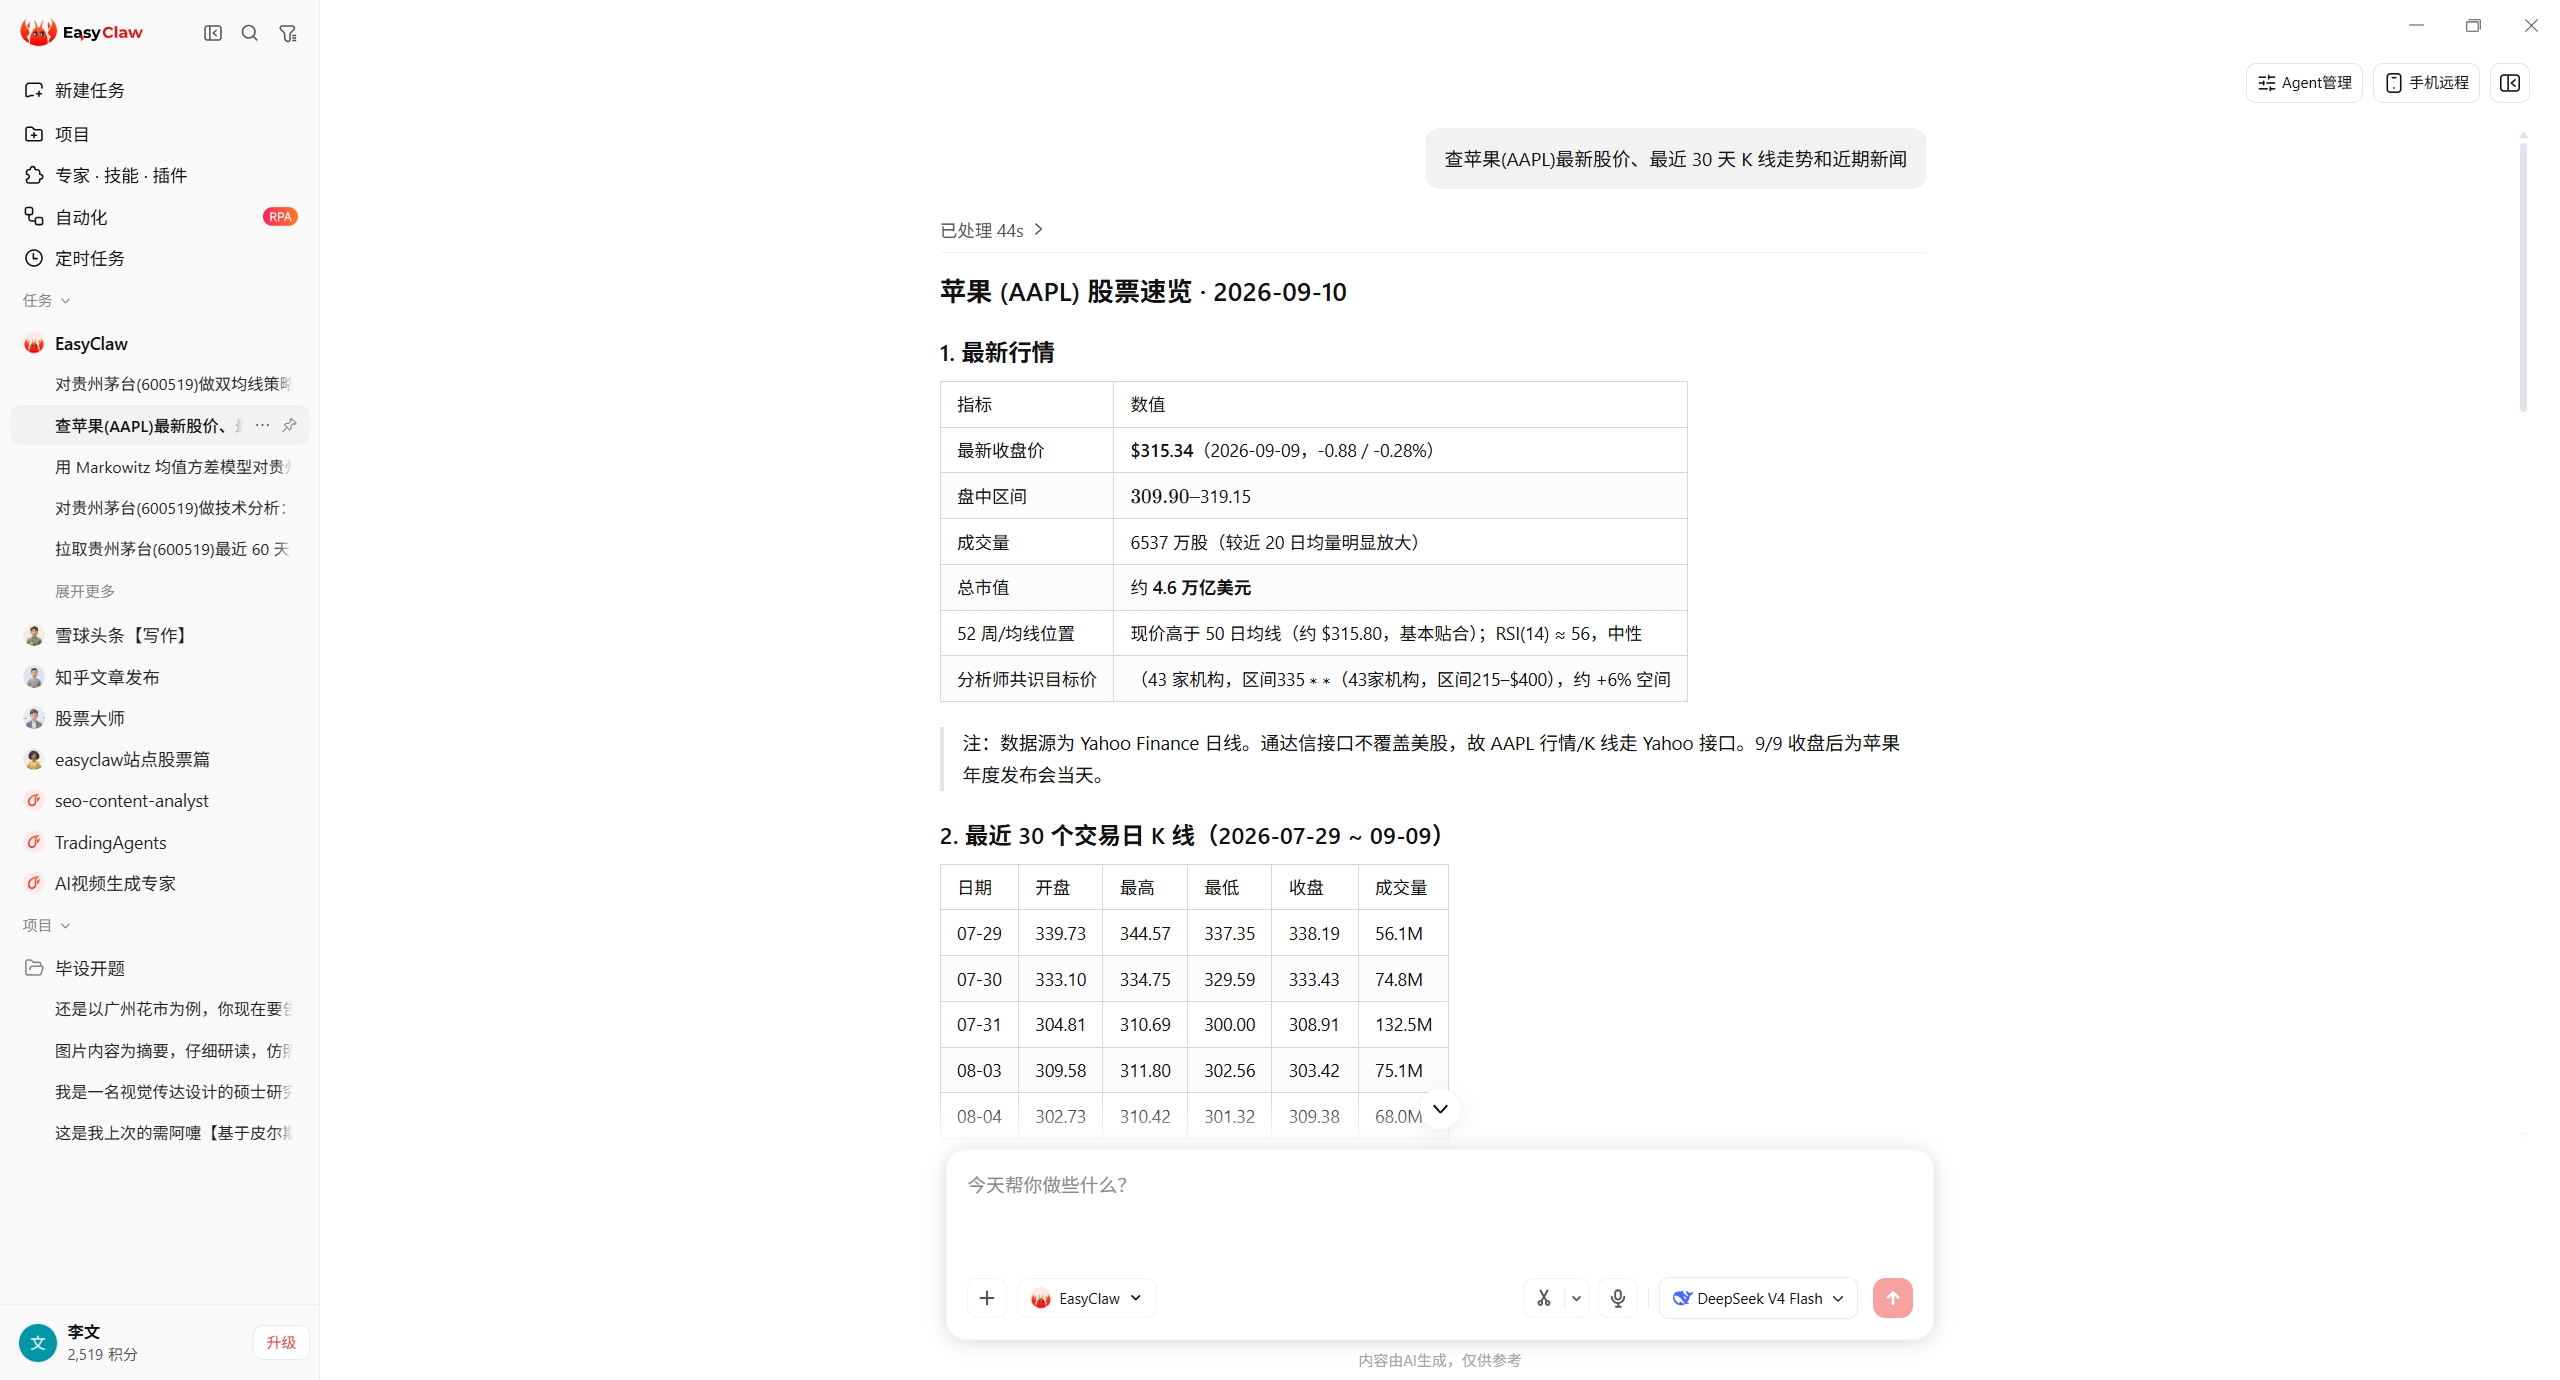
这一节是本页最重要的部分。两条路线的能力差异可以对比,但任何「集成」「替代」「结果一致」的说法都必须有证据;没有证据的地方本站直接写没有。
| 说法 | 本站结论 | 依据 |
|---|---|---|
| QuantLib 与 EasyClaw 已集成 | 不成立 | 本机技能目录中没有任何一个技能声明调用 QuantLib;本站未发现集成证据 |
| 技能路线可以替代 C++ 定价库 | 不成立 | 技能描述明确其定位是研究方法论、数据与出图;没有曲线 bootstrap、引擎体系与口径参数化能力 |
| 两条路线的价格可以互相验证 | 不成立 | 数据源、假设、口径都不同;本页截图是 A 股示例,与本站期权/债券实测参数无关 |
| 能提供量化研究的起点 | 成立(有限定) | 本机多个技能声明提供行情数据、技术指标与估值流程,但都不处理实盘交易,且没有任何一个技能声明调用 QuantLib,结果仅供研究 |
| 自建路线能给出可复现的价格 | 成立(有前提) | 本站实测:同版本同参数可逐位复现;但必须先固定估值日、日历、计息约定与曲线 |
| 本站的数字可以当市场数据用 | 不成立 | 本站实验使用虚构标的与固定参数(平曲线 3%、票息 3%),目的是让口径差异可比较 |
选择路线时最容易低估的是「维护」。下表把两条路线持续投入的部分列出来,并结合本站实测中出现过的真实故障说明成本来源。
| 维护项 | 自建路线 | 技能路线 | 说明 |
|---|---|---|---|
| 版本与依赖 | 需要关注库版本与 Python 版本;升级可能改变数值 | 需要关注客户端与技能版本 | 本站实测值全部标注版本号,换版本建议复算 |
| 数据与口径 | 自己准备曲线报价与行情,并记录日期与字段 | 由技能的数据源决定,口径通常不可细化 | 口径不可见时,结果只能当参考 |
| 异常处理 | 需自行覆盖缺定盘价、曲线越界、结算日晚于到期日等情形 | 由技能侧处理,用户看到的是最终答复 | 本站记录了 13 条真实报错,自建路线要能应对 |
| 结果留痕 | 代码 + 参数 + 输出可入库,便于复算与审计 | 对话记录为主,结构化留痕较弱 | 要进入复核流程的场景更依赖前者 |
| 知识门槛 | 需要懂衍生品定价与编程 | 会提问即可,但需判断结果是否可信 | 门槛低不等于结论可直接采用 |
没有已证实集成(unverified)。QuantLib 是开源 C++ 衍生品定价库,需要自己安装与写代码;EasyClaw 的量化类技能是免部署的研究助手。本机技能目录中没有任何技能声明调用 QuantLib,本站也没有发现集成证据,因此两条路线应视为独立。
看三件事:结果要不要被审计、口径要不要写清、是否长期维护。三者都要,就选自建路线;只是探索、拿数据、出图,技能路线更省事。本站实测显示,仅计息约定一项就能让债券净价差 0.24 元(每 100 面值),这类差异需要口径级控制才能解释。
不能直接当定价依据。技能的数据源与假设由技能侧决定,通常不暴露到参数级;而且技能自身的描述明确「不提供投资建议、不处理实盘交易」。结果仅供研究,真实定价请用可复现的口径(估值日、日历、计息约定、曲线)自行核对,以官方文档与市场规则为准。
可以,但要你自己做衔接:技能路线负责探索、取数与出图,自建路线负责口径明确的计算与留痕;或者反过来,自建算出曲线与价格后,用技能路线做展示与二次分析。两者之间没有自动连接,数据传递与口径对齐都要手工完成。
截图是本机技能路线的真实对话界面,用来演示「一句话发起研究任务」的使用方式。标的与参数是 A 股与指数示例,与本站 QuantLib 实测的期权/债券参数无关,因此不能用来对比两条路线的数值精度,也不能证明两者已集成。
按本站安装页的路径:装 Python 环境与库,然后用本页与站内各页给出的参数固定估值日、日历、计息约定与曲线。本机实测的安装记录是 pip 装到 quantlib-1.43-cp39-abi3-win_amd64.whl(12.9 MB)。行情与曲线数据需要自备,本库不提供数据接口。
技能描述里写明数据来自公开财经网站、需稳定网络、部分数据源可能限流,并建议多数据源交叉验证。本站没有对技能的数据质量做独立核验,也不为结果背书;需要精确数据时,请用可溯源的原始数据。
决定自建就从安装页开始,然后按「金融约定审计 → 期限结构 → 期权/债券」的顺序推进;想先了解定价库能做什么,回到概览页看能力速览与选型表;如果已经在自建并遇到报错,直接进错误与排查页按报错原文定位。